Reajuste de plano de saúde empresarial entra na pauta financeira das companhias, pondera o advogado Elton Fernandes
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 28 de setembro de 2026
Sem teto definido pela ANS, os índices aplicados aos contratos coletivos exigem leitura técnica da memória de cálculo e das regras que limitam a negociação.
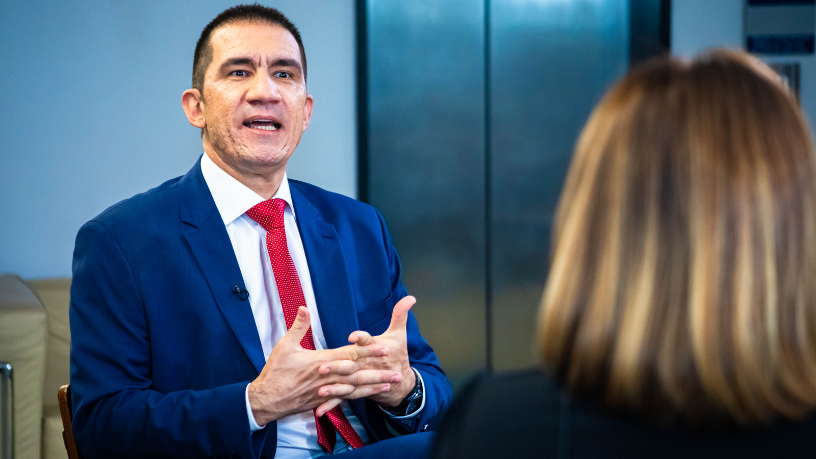
Na leitura de Elton Fernandes, advogado especialista em Direito da Saúde Suplementar e professor convidado da Universidade de São Paulo (USP), o reajuste de plano de saúde empresarial deixou de ser um tema restrito ao departamento de recursos humanos e passou a ocupar espaço nas discussões sobre orçamento e planejamento das companhias.
O benefício figura entre as despesas mais sensíveis da folha em diversos setores, e a variação anual de seu custo interfere na previsibilidade financeira de empresas de todos os portes. Compreender como o índice é formado e quais parâmetros jurídicos o delimitam tornou-se parte da gestão estratégica, e não apenas uma etapa burocrática da renovação contratual.
Como o reajuste dos contratos coletivos é construído?
Diferentemente dos planos individuais e familiares, cujo percentual máximo de aumento é fixado anualmente pela Agência Nacional de Saúde Suplementar (ANS), os contratos coletivos empresariais têm o reajuste negociado entre a operadora e a pessoa jurídica contratante. Em termos práticos, a negociação costuma considerar dois componentes principais: a variação dos custos médico-hospitalares no período e a sinistralidade do próprio contrato, isto é, a relação entre o que a operadora arrecada e o que despende com a utilização dos serviços pelos beneficiários.
A metodologia de análise adotada por Elton Fernandes decompõe o percentual proposto justamente nessas duas camadas, separando o que decorre da inflação setorial do que resulta do comportamento de uso da carteira, porque cada parcela responde a uma lógica jurídica distinta. A sinistralidade só se sustenta como justificativa quando a operadora apresenta dados verificáveis de utilização e explicita a meta contratual que serve de referência. Sem a memória de cálculo, a empresa contratante não consegue avaliar se o índice guarda proporção com a realidade do contrato, e qualquer negociação posterior perde consistência.
Pequenas empresas e o agrupamento de contratos
Contratos com poucos beneficiários apresentam uma particularidade relevante. Desde a Resolução Normativa nº 309/2012, a ANS determina que as operadoras reúnam em um mesmo agrupamento os contratos coletivos com menos de 30 vidas, aplicando a todos um reajuste único. A regra busca diluir o risco, uma vez que, em uma carteira pequena, a internação de um único beneficiário poderia elevar a sinistralidade de forma desproporcional. É a partir desse mecanismo que Elton Fernandes enquadra a verificação do índice aplicado a pequenas e médias empresas, confirmando primeiro se o contrato foi corretamente inserido no agrupamento.
Na prática, o agrupamento não dispensa a transparência. O percentual único deve ser divulgado pela operadora e aplicado de maneira uniforme a todos os contratos que integram a mesma carteira, o que permite à empresa comparar o índice recebido com aquele informado ao conjunto. Quando há divergência, ou quando um contrato com número reduzido de vidas recebe tratamento individualizado, abre-se espaço para questionar o cálculo, seja pela via administrativa, seja por meio de notificação formal à própria operadora antes de qualquer medida judicial.
Validação judicial do aumento e continuidade da cobertura
O Superior Tribunal de Justiça consolidou, no Tema 1016, que as cláusulas de reajuste por faixa etária em planos coletivos seguem os mesmos critérios aplicados aos individuais, exigindo previsão contratual clara, observância das normas regulatórias e percentuais que não se mostrem desarrazoados. Tal parâmetro, no diagnóstico de Elton Fernandes, oferece um roteiro objetivo para a leitura de outros reajustes, pois desloca a discussão do campo da percepção para o da demonstração técnica. Um reajuste abusivo de plano de saúde, sob esse prisma, é aquele que não encontra respaldo em dados, cláusula ou norma.
Quando a negociação não avança, o debate pode alcançar a rescisão unilateral de contrato de plano de saúde coletivo, admitida nas hipóteses previstas contratualmente e mediante notificação prévia. Mesmo nesse cenário, o STJ fixou no Tema 1082 que a operadora deve assegurar a continuidade dos cuidados a beneficiários internados ou em tratamento indispensável à sobrevivência ou à integridade física até a alta, desde que as mensalidades sejam pagas. Sob a perspectiva que Elton Fernandes traça para o ambiente corporativo, conhecer esses limites permite planejar a transição do benefício com segurança jurídica e sem ruptura assistencial.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Agência Saftec