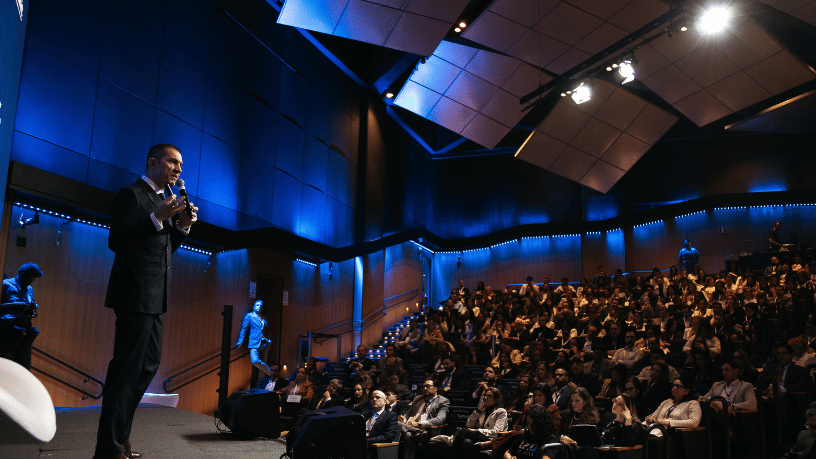
Elton Fernandes, advogado especialista em Saúde Suplementar, mapeia os erros das empresas no reajuste de plano de saúde empresarial
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 22 de outubro de 2026
Sem teto definido pela ANS, os contratos coletivos concentram a maior parte dos beneficiários e exigem das empresas uma gestão técnica do aumento anual.
O reajuste de plano de saúde empresarial segue uma lógica distinta da que vale para o consumidor individual, e Elton Fernandes, advogado especialista em Direito da Saúde Suplementar e professor convidado da Universidade de São Paulo (USP), examina essa diferença a partir dos números da própria agência reguladora. Para planos individuais e familiares com aniversário entre maio de 2026 e abril de 2027, a ANS fixou teto de 5,11%. Esses contratos, contudo, reúnem cerca de 8,45 milhões de pessoas, de um total próximo de 53 milhões. Os demais estão em planos coletivos, cujo percentual é negociado entre operadora e contratante.
Por que o reajuste de plano de saúde empresarial não deve ser aceito sem análise?
O primeiro erro recorrente é tratar o índice comunicado pela operadora como definitivo. Nos contratos empresariais, o cálculo costuma combinar a variação dos custos médicos com a sinistralidade, isto é, a relação entre o que a operadora gastou com os atendimentos e o que recebeu em mensalidades daquele grupo. Cláusulas desse tipo são aceitas pelo Judiciário, desde que estejam previstas no contrato e apoiadas em base atuarial demonstrável.
O escritório Elton Fernandes Advogados Associados, especializado em Direito da Saúde, avalia essas cláusulas confrontando o percentual aplicado com a fórmula contratada e com os dados de utilização efetivamente apresentados. Sem a memória de cálculo, a empresa negocia às cegas, e qualquer discussão sobre abusividade perde sustentação técnica.
O agrupamento que limita a negociação das pequenas empresas
Contratos com menos de 30 beneficiários seguem outra regra. A operadora reúne todos eles em um grupo único e aplica o mesmo percentual a cada contrato do conjunto. Para a pequena empresa, isso significa que o uso do plano pelos próprios funcionários tem peso reduzido no índice final. Negociar como se o contrato fosse isolado é o segundo equívoco comum. Nesse cenário, a margem de discussão está na correta aplicação do índice do grupo e na clareza do comunicado enviado ao contratante.
Quando dois aumentos chegam no mesmo mês
Imagine um funcionário que completa 59 anos no mês de aniversário do contrato. A mensalidade dele pode receber, ao mesmo tempo, o reajuste anual e o aumento por mudança de faixa etária. A Resolução Normativa 63/2003 da ANS organiza essa segunda variação em dez faixas, com a última aos 59 anos, e limita o valor da faixa final a seis vezes o da primeira.
Elton Fernandes dimensiona esse cruzamento como uma variável orçamentária que nem sempre entra nas projeções de custo dos benefícios. Uma carteira com concentração de colaboradores próximos dessa idade terá custo maior do que o índice anual sugere isoladamente.
A troca de operadora e quem está em tratamento
O quarto erro aparece na hora de encerrar ou substituir o contrato. Ao julgar o Tema 1.082, o Superior Tribunal de Justiça fixou que, mesmo após a rescisão unilateral regular de um plano coletivo pela operadora, devem ser mantidos os cuidados de beneficiários internados ou em tratamento essencial à sobrevivência até a alta, desde que o titular pague integralmente a mensalidade. Transições conduzidas sem mapear esses casos tendem a gerar interrupções assistenciais e disputas judiciais.
O que a revisão da ANS pode alterar?
A Agenda Regulatória 2026-2028 da ANS incluiu a revisão das regras de reajuste dos coletivos, com deliberação prevista para o último trimestre de 2026, de acordo com o portal Futuro da Saúde. Entre as propostas em debate estão a ampliação do agrupamento de 29 para 400 beneficiários e a limitação dos percentuais de coparticipação. FenaSaúde e Abramge resistem à padronização, com o argumento de que a negociação direta é o traço que distingue o contrato coletivo.
Elton Fernandes pondera que, em nível prático, com um grupo de até 400 vidas, empresas de médio porte que hoje discutem o reajuste de plano de saúde empresarial com base na própria sinistralidade passariam a receber um índice coletivo, o que deslocaria a estratégia de negociação para outros pontos do contrato, como coparticipação, rede e desenho de cobertura.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Agência Saftec