Cinco anos da lei que protege consumidores endividados: os impactos para as empresas
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 15 de setembro de 2026
- Norma criou um mecanismo judicial unificado para a renegociação de dívidas de consumo no Brasil
- Ainda assim, 82% das famílias declararam ter algum tipo de dívida em julho de 2026, o maior percentual da série histórica da Peic
- Em abril, o Supremo Tribunal Federal decidiu que o crédito consignado não pode ser excluído do cálculo do mínimo existencial
A Lei do Superendividamento completa cinco anos de vigência em 2026 em meio a um cenário paradoxal: enquanto o País consolidou um instrumento jurídico criado especificamente para o consumidor pessoa física que não consegue mais pagar suas dívidas, o endividamento das famílias brasileiras atingiu o maior nível da série histórica.
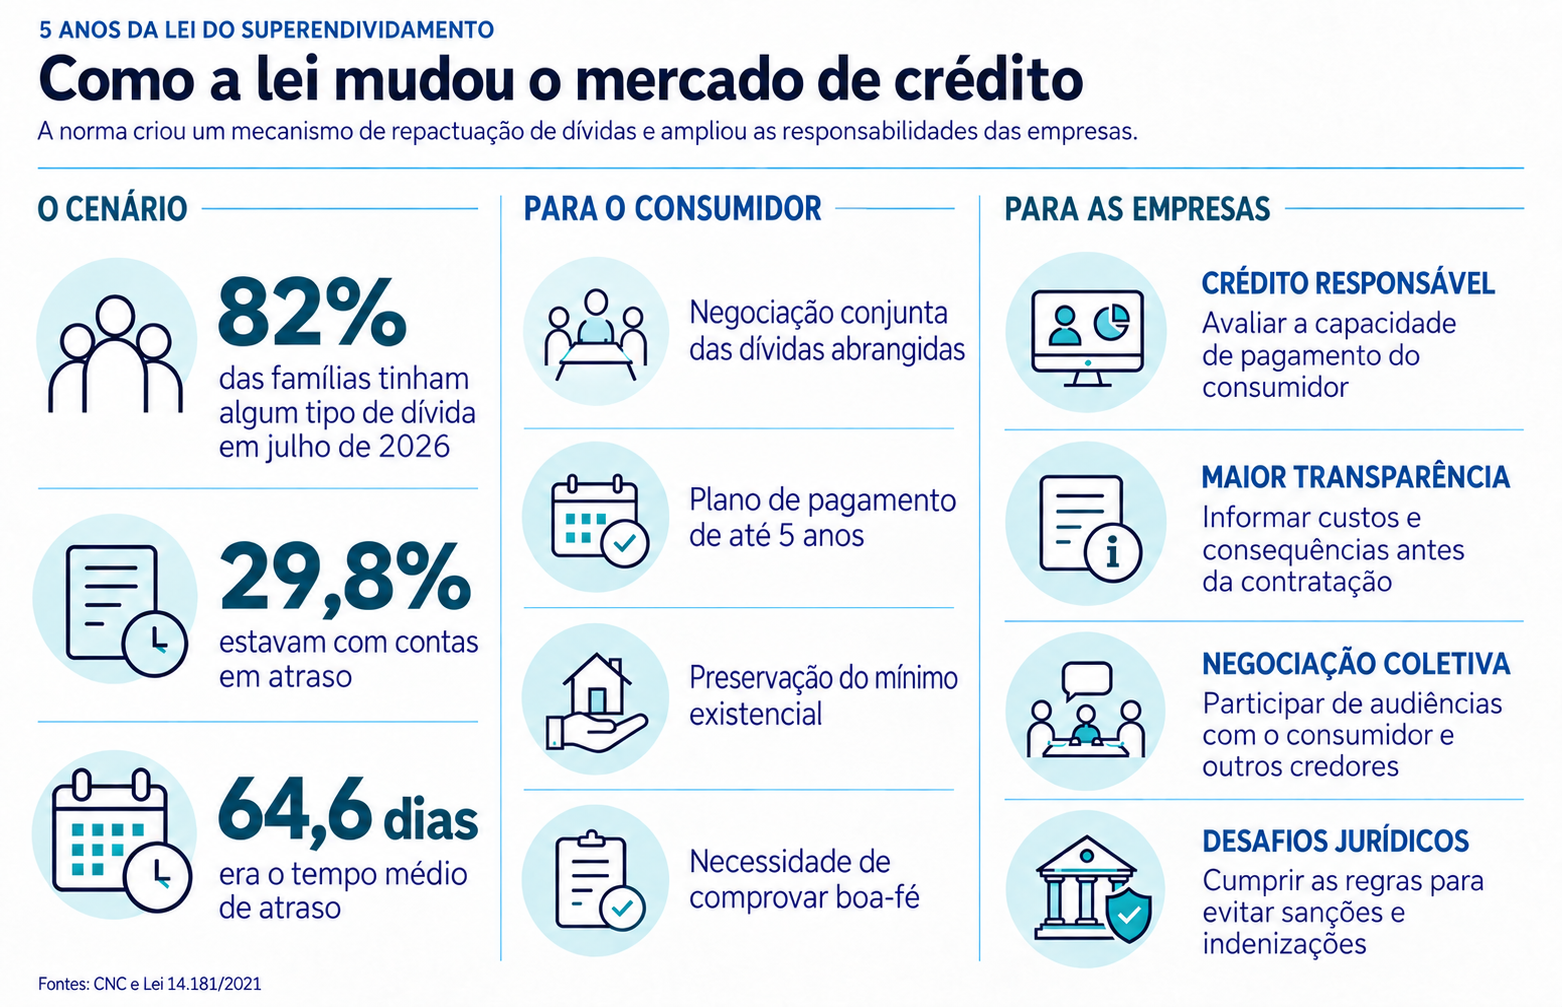
Em julho de 2026, 82% das famílias declararam ter algum tipo de dívida, o maior percentual da série histórica da Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio (CNC). Foi o sexto mês consecutivo de alta. Em dezembro de 2021, primeiro ano de vigência da Lei do Superendividamento, o índice estava em 76,3%.
No entanto, a parcela de famílias com dívidas atrasadas, a chamada inadimplência, recuou para 29,8% em julho. No mês anterior, estava em 29,9% e, há um ano, em 30%. O tempo médio de atraso no pagamento das contas ficou em 64,6 dias em julho, mantendo a trajetória de queda observada desde abril, quando estava em 65,1 dias.
O reflexo desse cenário se traduz em milhões de lares que convivem com contas atrasadas, não só pela dificuldade de acesso ao crédito e pelo custo elevado de modalidades como o rotativo do cartão, mas também por novos fatores de pressão sobre o orçamento doméstico, como o crescimento desordenado dos gastos com apostas online, as chamadas bets.
O que mudou com a lei
Sancionada em julho de 2021, a norma alterou o Código de Defesa do Consumidor para criar a chamada repactuação judicial unificada de dívidas. O procedimento pode reunir, em uma única audiência de conciliação, os credores das dívidas abrangidas pela lei, em vez de obrigar o consumidor a negociar separadamente com cada instituição.
O plano de pagamento resultante pode se estender por até cinco anos, e a lei determina que ele preserve o chamado “mínimo existencial”: a parcela da renda necessária para que o consumidor sobreviva com dignidade, sem que as dívidas comprometam despesas básicas como alimentação, moradia e saúde.
Se houver acordo, o plano homologado deverá indicar as condições para a suspensão ou extinção das ações judiciais em curso e a data em que o consumidor será excluído dos cadastros de inadimplentes, como SPC e Serasa.
Nos últimos anos, a aplicação da lei ganhou reforços importantes. Em abril de 2026, o Supremo Tribunal Federal decidiu que as parcelas de crédito consignado não podem ser excluídas do cálculo do mínimo existencial. A decisão amplia a proteção dos consumidores, já que os descontos consignados costumam ser um dos principais componentes do comprometimento da renda das famílias de menor poder aquisitivo.
Em maio, o governo federal editou a Medida Provisória 1.355/2026, que instituiu o Novo Desenrola Brasil, programa de renegociação de dívidas. A medida, porém, perdeu a validade no fim de agosto após não ser votada pelo Congresso. Tribunais estaduais também têm estruturado Centros Judiciários de Solução de Conflitos (Cejuscs) especializados em superendividamento.
Avanços e desafios
Apesar dos avanços, a efetividade da lei continua provocando disputas. Um dos principais pontos de controvérsia está na interpretação do decreto que procura quantificar o mínimo existencial, conceito questionado por parte do próprio Judiciário. Magistrados apontam resistência de varas e tribunais à aplicação da norma, em parte pela dificuldade de operacionalizar esse conceito, hoje uma das principais fontes de disputa jurídica sobre o tema.
Por outro lado, representantes de instituições financeiras sustentam que a lei não afastou a obrigatoriedade dos contratos nem autorizou a revisão indiscriminada das obrigações assumidas.
Há ainda o desafio de distinguir quem recorre à lei porque tem as despesas essenciais comprometidas pelo pagamento de dívidas daquele que se endividou de maneira deliberada ou agiu de má-fé. Nesse sentido, Felipe Lopes, advogado e gerente jurídico do Mandaliti, especialista em Recuperação de Crédito e Crédito Imobiliário, afirma que os tribunais têm sido enfáticos ao diferenciar o superendividado passivo, cujas dívidas decorrem de infortúnios como desemprego, morte na família ou doença, do superendividado ativo, que age com dolo ou imprudência consciente no consumo.
“O rigor na análise da boa-fé serve como filtro para evitar que a lei seja utilizada como um salvo-conduto para a inadimplência estratégica”, afirma o advogado.
Do lado macroeconômico, os números também mostram os limites da lei como solução isolada. Mesmo com o novo arcabouço jurídico em vigor, especialistas atribuem o elevado nível de endividamento das famílias, sobretudo, às taxas de juros do País, que encarecem o crédito.
O que muda para as empresas
Para bancos, financeiras e varejistas, a lei criou uma nova camada de obrigações e desafios jurídicos. Instituições credoras passaram a participar de audiências coletivas de conciliação, nas quais as dívidas abrangidas pela norma podem ser negociadas simultaneamente, e estão sujeitas a sanções em caso de descumprimento das regras de proteção ao consumidor superendividado.
Para o setor financeiro como um todo, a lei reforça uma tendência mais ampla: a de que o crédito responsável e a capacidade de prever e absorver a inadimplência de longo prazo passam a ocupar posição cada vez mais central na estratégia das empresas.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Engrenagens do Crescimento