Fundos cambiais: como funcionam e quando fazem sentido na carteira
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 9 de outubro de 2026
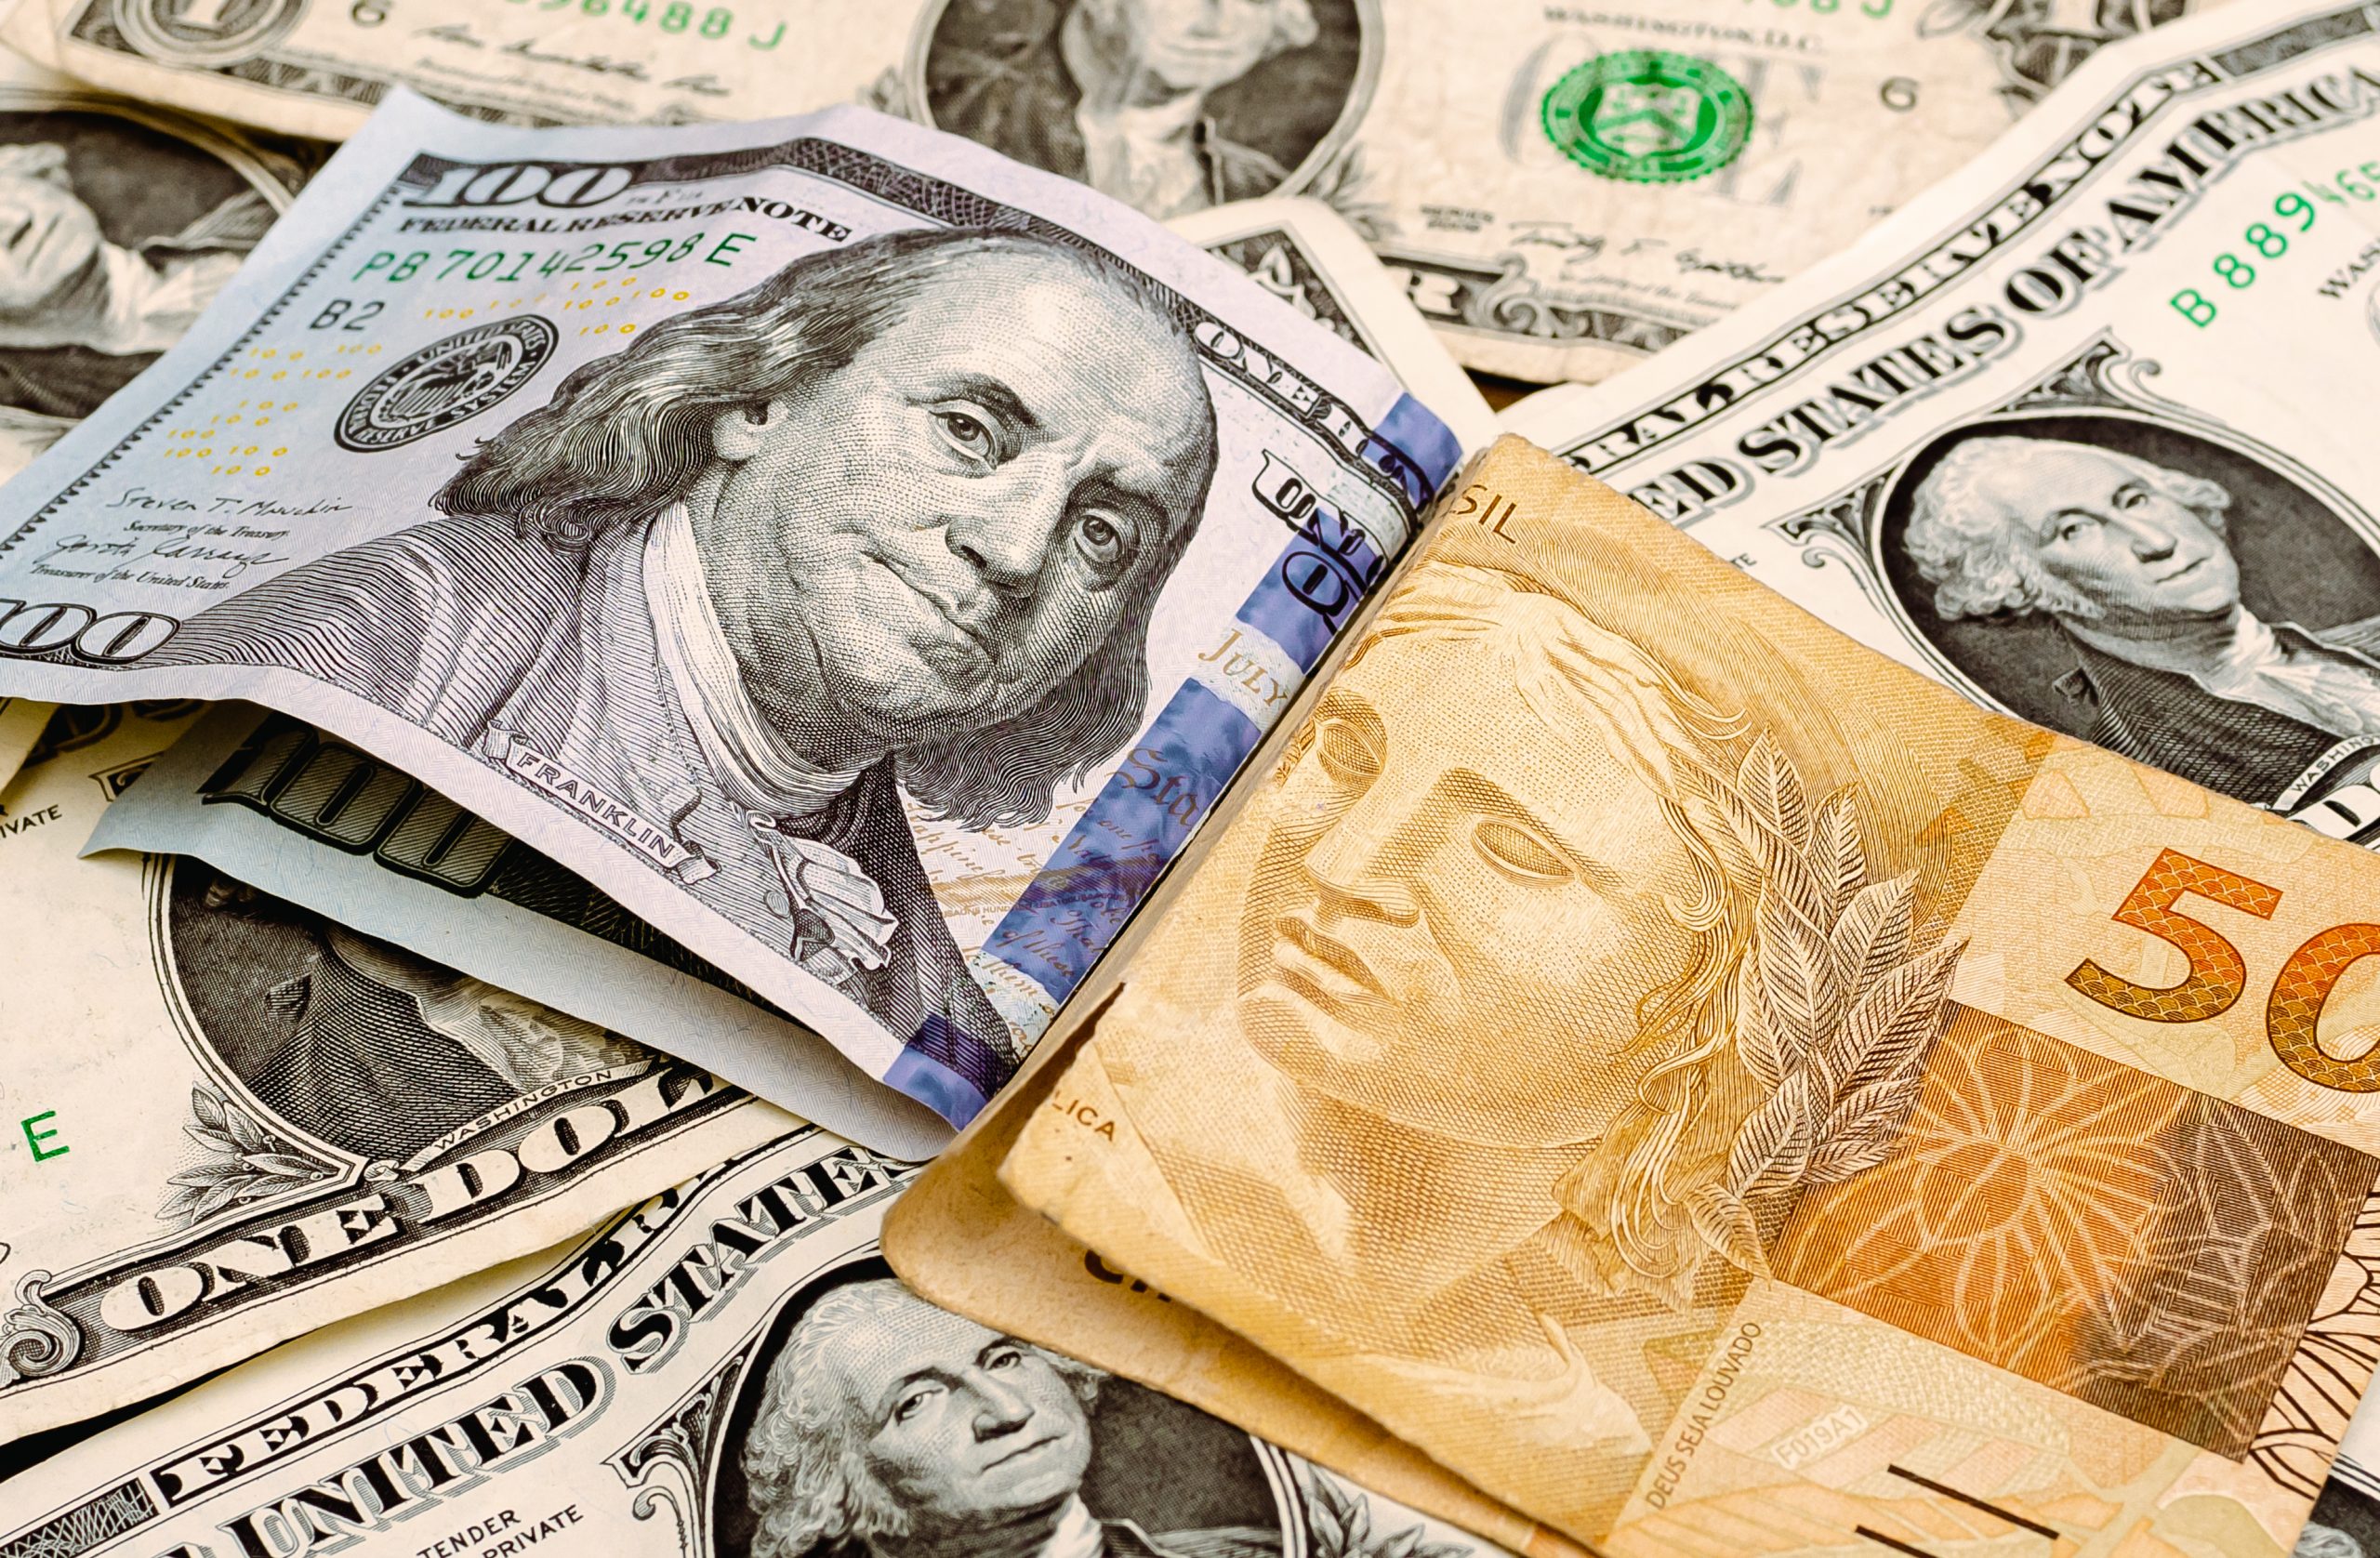
Uma viagem planejada, um curso no exterior ou a compra de insumos importados podem ficar mais caros quando o real perde valor. Para quem terá despesas em moeda estrangeira, um fundo cambial é uma forma de buscar proteção contra essa oscilação. Ele também pode servir a quem deseja diversificar as moedas às quais parte do patrimônio está exposta.
Essa proteção, porém, tem limites. A cota do fundo pode cair se a moeda de referência se desvalorizar diante do real, e seu retorno não será necessariamente igual à variação do câmbio. Para entender quando a aplicação faz sentido, é preciso olhar como o fundo monta sua carteira, quanto cobra e em que prazo permite o resgate.
O que é um fundo cambial
Pelas regras da Comissão de Valores Mobiliários (CVM), um fundo classificado como cambial deve ter como principal fator de risco a variação de uma moeda estrangeira ou do cupom cambial. Pelo menos 80% da carteira deve estar aplicada em ativos ligados diretamente a esse fator de risco ou que reproduzam sua exposição com derivativos. O dólar é a referência mais conhecida, mas existem fundos ligados a outras moedas.
O gestor pode usar diferentes instrumentos para montar a carteira, entre eles títulos e contratos negociados no mercado futuro. Por isso, comprar cotas de um fundo cambial não equivale a comprar moeda estrangeira para guardar em espécie ou em uma conta no exterior.
O resultado depende da variação da moeda, da composição da carteira e dos custos da operação. O cupom cambial, associado à taxa de juros referenciada em dólar no mercado brasileiro, pode influenciar o desempenho, mas seu efeito varia conforme a estratégia adotada. Taxas cobradas pelo fundo também podem afastar o retorno da simples variação da cotação.
Quando pode fazer sentido
Uma das aplicações possíveis é proteger uma despesa futura em moeda estrangeira. É o caso de famílias que planejam pagar estudos no exterior ou de empresas que terão de comprar insumos importados. Se o dólar subir, a valorização da parcela da carteira exposta à moeda pode compensar parte do aumento dessa despesa. Se cair, o fundo poderá perder valor em reais, enquanto a despesa também tende a ficar mais barata.
O fundo pode ainda compor uma estratégia de diversificação de moedas sem que o investidor precise abrir uma conta fora do Brasil. Nesse caso, é importante distinguir o objetivo de diversificar do objetivo de tentar antecipar a direção do câmbio: movimentos da cotação são difíceis de prever, e a aplicação pode registrar perdas.
O que avaliar antes de aplicar
O primeiro passo é definir a finalidade da exposição cambial e por quanto tempo ela será necessária. Depois, vale consultar a lâmina e o regulamento do fundo para verificar a moeda de referência, os instrumentos usados pelo gestor, a taxa de administração, outras despesas e o prazo para receber o dinheiro após pedir o resgate.
Também é útil comparar o histórico do fundo com a variação da moeda no mesmo período, levando em conta os custos e a estratégia. O desempenho passado ajuda a entender como a carteira se comportou, mas não assegura que ela repetirá o resultado.
Na tributação, é preciso conferir o enquadramento de cada fundo. Nos fundos de longo prazo, o Imposto de Renda sobre os rendimentos segue uma tabela regressiva: começa em 22,5% para aplicações de até 180 dias e chega a 15% após 720 dias. Fundos de curto prazo seguem outra tabela. Quando aplicável, o come-cotas antecipa semestralmente parte da cobrança do imposto.
Mais do que buscar uma alta do dólar, a decisão deve partir do papel que a exposição à moeda estrangeira cumprirá na carteira. Para quem tem uma obrigação futura nessa moeda, ela pode ajudar a reduzir o impacto de uma desvalorização do real. Para os demais objetivos, é preciso pesar essa possibilidade contra a oscilação da cota, os custos e o prazo do investimento.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Engrenagens do Crescimento