
ETFs: como investir e o que muda em relação aos fundos tradicionais
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 23 de outubro de 2026
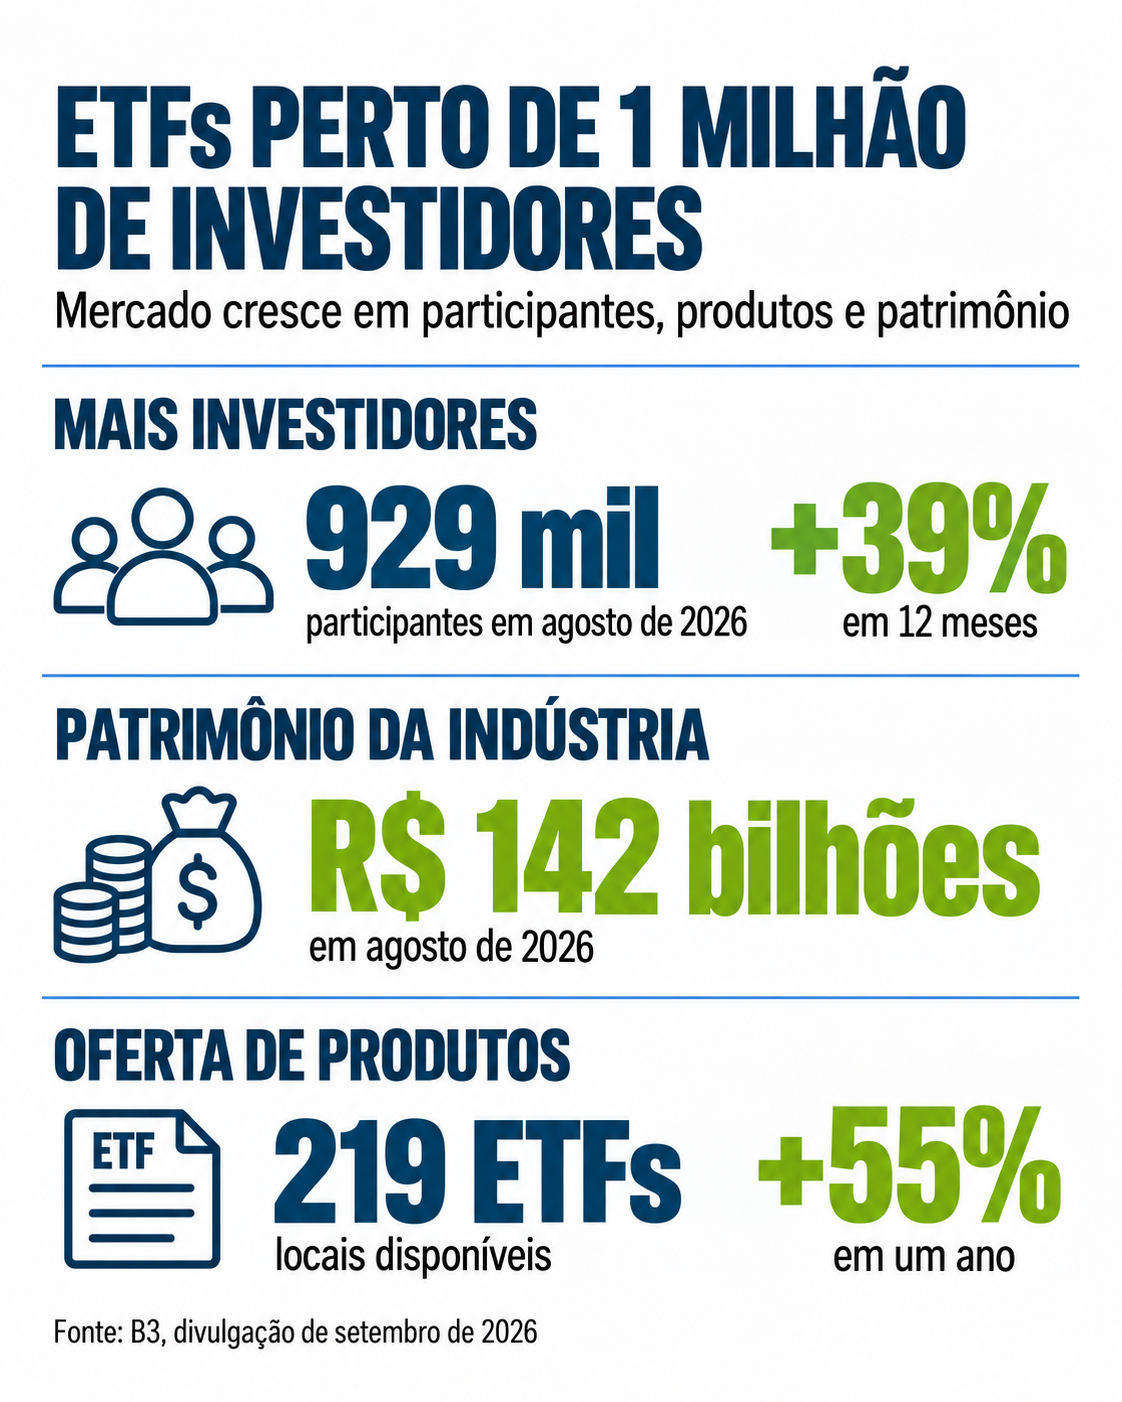
- O Brasil chegou a 929 mil investidores em ETFs em agosto, alta de 39% em 12 meses, com patrimônio de R$ 142 bilhões
- Negociados em bolsa, os ETFs locais buscam acompanhar índices, e a diversificação depende da carteira de cada produto
- A escolha exige avaliar o índice de referência, os custos, a liquidez e as regras de tributação
O mercado brasileiro de ETFs está perto de alcançar a marca de 1 milhão de investidores. Em agosto, 929 mil participantes tinham cotas desses fundos, alta de 39% em 12 meses, e o patrimônio da indústria chegou a R$ 142 bilhões. Os dados foram divulgados pela B3 em setembro.
Na mesma divulgação, a bolsa informou que contava com 219 ETFs locais, 55% a mais do que um ano antes. Em fevereiro, eram 187 produtos e R$ 107 bilhões em patrimônio. Quem investe em ETFs já representa 16,6% dos 5,6 milhões de investidores de renda variável cadastrados na bolsa.
Para entender o produto, é preciso conhecer o índice que ele acompanha, a forma de negociação das cotas, os custos e as regras de tributação. Essas características ajudam a explicar as diferenças em relação aos fundos tradicionais.
O que é um ETF
A sigla ETF vem do inglês Exchange Traded Fund, ou fundo negociado em bolsa. No Brasil, os ETFs locais seguem o modelo de fundo de índice: em vez de selecionar livremente os ativos que acredita que vão render mais, o gestor busca reproduzir o desempenho de um índice de referência, como o Ibovespa, o IMA-B, que acompanha títulos públicos atrelados à inflação, ou o S&P 500.
Quem compra uma cota passa a ter exposição à carteira do fundo, sem precisar adquirir separadamente cada ativo. Em índices amplos, isso pode significar acesso a dezenas ou centenas de títulos ou ações. Há, porém, ETFs concentrados em um setor, em poucos ativos ou em uma única referência, como ouro ou bitcoin. Por isso, o grau de diversificação depende do índice escolhido.
O primeiro ETF brasileiro surgiu em 2004, numa parceria entre Itaú e BNDES. O fundo pioneiro no País foi o PIBB11, da Itaú Asset, cuja carteira replica o índice IBrX 50.
Há ETFs de ações brasileiras, renda fixa, ouro, ações internacionais e estratégias temáticas, além de mais de 40 ligados a criptoativos. Segundo a divulgação de setembro da B3, além dos 219 ETFs locais, estavam disponíveis 312 BDRs de ETFs globais. Esses certificados permitem acessar fundos negociados no exterior sem abrir conta em outra bolsa. Em fevereiro, as pessoas físicas respondiam por 27,8% do valor em custódia dos ETFs, quase um terço do total.
ETF x fundo tradicional
A diferença mais visível está na forma de comprar e vender as cotas. Em um fundo tradicional aberto, o investidor aplica e solicita o resgate à instituição responsável ou a uma plataforma de distribuição. A operação segue o valor da cota e os prazos de conversão e liquidação previstos no regulamento.
Já o ETF tem cotas negociadas na B3 durante o pregão, pelo home broker da corretora, como acontece com uma ação. O preço muda ao longo do dia, e a execução da ordem depende da existência de ofertas compatíveis de compra ou venda. O recebimento do dinheiro também segue o prazo de liquidação da operação.
Outra diferença está na estratégia. Fundos tradicionais podem ter gestão ativa, em que uma equipe seleciona os ativos e busca superar um índice de referência, ou passiva, que procura acompanhar esse índice. Nos ETFs locais, o objetivo é reproduzir o desempenho do índice, descontadas as taxas e despesas.
Os ETFs costumam ter taxas de administração menores do que as de fundos de gestão ativa, em razão da estratégia e da estrutura operacional. Ainda assim, é preciso comparar os custos de cada produto e considerar as despesas de negociação, como corretagem, quando cobrada, emolumentos e a diferença entre os preços de compra e venda.
A transparência também é uma característica relevante: os ETFs divulgam diariamente a composição da carteira, permitindo acompanhar a exposição do fundo. Nos fundos tradicionais, essa divulgação pode ser menos frequente.
Nem tudo são vantagens. Um ETF passivo acompanha também as quedas do índice e não muda livremente sua estratégia para tentar reduzir perdas durante uma crise. Um gestor ativo pode ajustar as posições, mas isso não garante proteção nem retorno superior.
A liquidez varia entre os ETFs, e os menos negociados podem apresentar diferenças maiores entre os preços de compra e venda. Por isso, a escolha deve começar pelo objetivo e pelo prazo do dinheiro, seguidos da análise do índice, dos custos e das condições de negociação.
Como investir em um ETF
Para comprar cotas, é necessário ter conta em uma corretora que ofereça acesso à B3. No home broker, o investidor identifica o ETF pelo código de negociação, informa a quantidade de cotas e envia a ordem.
Antes da compra, vale consultar o regulamento e os materiais do fundo para entender qual índice ele acompanha, os ativos e mercados aos quais oferece exposição, a taxa de administração e as regras de tributação. Também é importante observar a liquidez e a diferença entre as melhores ofertas de compra e venda.
Uma ordem limitada permite definir o preço máximo que se aceita pagar pela cota, embora sua execução dependa das ofertas disponíveis. Na venda, o procedimento é semelhante, com a definição da quantidade e do preço mínimo desejado.
Preço da cota e tributação
Como o ETF é negociado em bolsa, o preço da cota pode ficar acima ou abaixo do valor patrimonial correspondente aos ativos da carteira. Um mecanismo de arbitragem ajuda a reduzir essas diferenças.
Quando há desconto suficiente para compensar os custos da operação, participantes autorizados podem comprar cotas e resgatá-las em troca dos ativos ou dos valores previstos nas regras do fundo. Quando há ágio, podem fazer o caminho inverso: entregar os ativos ou recursos necessários, receber novas cotas e vendê-las no mercado.
Esse movimento tende a aproximar o preço negociado do valor patrimonial, mas não elimina completamente os descontos e ágios. O desempenho do ETF também pode diferir do índice em razão de taxas, despesas e condições de execução da estratégia.
A tributação depende da categoria do fundo e do tipo de operação. Nos ETFs de ações e criptoativos, o Imposto de Renda sobre o ganho líquido é de 15% nas operações comuns e de 20% no day trade, quando a compra e a venda ocorrem no mesmo dia. Não há a isenção para vendas mensais de até R$ 20 mil aplicável às operações comuns com ações. Nos ETFs de fundos imobiliários, a alíquota sobre o ganho é de 20%.
Para esses ETFs de renda variável, o investidor deve apurar mensalmente os resultados e, quando houver imposto devido, recolhê-lo até o último dia útil do mês seguinte. Não há come-cotas, a antecipação semestral do Imposto de Renda aplicada a determinados fundos tradicionais.
Nos ETFs de renda fixa, as alíquotas são de 15%, 20% ou 25%, conforme o prazo médio de repactuação da carteira, e não o tempo durante o qual o investidor mantém as cotas. O imposto é retido na fonte, sem cobrança de come-cotas.
O tamanho do mercado, aqui e lá fora
Os números mostram um mercado em rápida expansão, mas ainda pequeno. O patrimônio de ETFs no Brasil equivale a cerca de 0,11% dos ativos globais em ETFs, que somam perto de US$ 22 trilhões no mundo — dos quais US$ 15 trilhões estão só nos Estados Unidos, o maior mercado do gênero.
Ao longo de 2025, o setor lançou quase um ETF novo por semana. Os fundos de renda fixa foram o destaque, respondendo por mais de 60% da captação líquida de ETFs no ano.
Em 2026, a categoria captou R$ 36,7 bilhões, o terceiro maior volume entre as classes de fundos, atrás apenas de fundos de renda fixa e FIDCs. Projeções de mercado apontam que o patrimônio total em ETFs no País pode chegar a R$ 1 trilhão dentro de três a cinco anos — hoje, o produto ainda responde por menos de 1% de todo o patrimônio da indústria de fundos brasileira.
Outra frente é a regulamentação dos ETFs locais de gestão ativa, que estava em análise pela CVM na divulgação de setembro da B3. Nesse modelo, já presente em outros mercados, o gestor tem liberdade para selecionar ativos e ajustar posições, em vez de apenas acompanhar um índice.
A discussão sobre os fundos locais é diferente do acesso a ETFs ativos estrangeiros: a CVM já autorizou casos de BDRs lastreados nesses produtos, permitindo sua negociação no mercado brasileiro.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Engrenagens do Crescimento