“Escritórios têm maior potencial de valorização nos próximos anos”, diz Rodrigo Abbud
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 2 de novembro de 2026
· Fundos de escritórios têm potencial de aumento dos dividendos e valorização das cotas nos próximos três anos
· Logística apresenta baixa vacância e condições favoráveis para quem busca renda imediata
· Escolha dos fundos exige atenção à gestora e ao histórico, além da distribuição de dividendos
Nos últimos anos, o setor imobiliário, por mais diversificado que seja, tem passado por mudanças em todas as frentes, reflexo dos novos comportamentos das pessoas depois da pandemia de Covid. Simples galpões de armazenagem estão se transformando em espaços para abrigar grandes redes de e-commerce e empresas de tecnologia; escritórios ganharam outra dinâmica de distribuição de espaços; shopping centers deixaram de ser apenas espaços para compras; e até as residências abriram lugar para mais opções de aluguel.
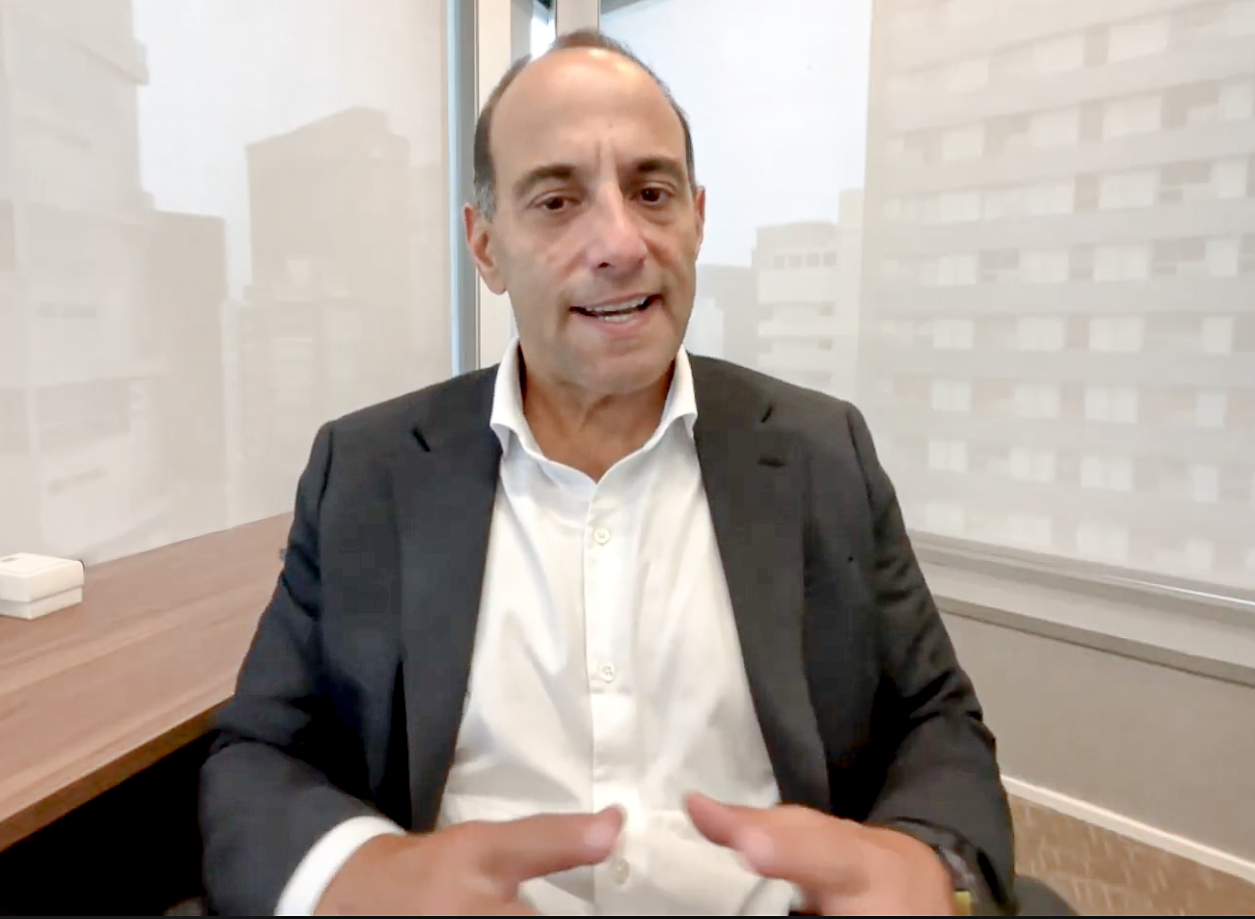
Ainda assim, o setor cresce e se adapta, enquanto fundos de investimento acompanham essas mudanças. “Acho que o momento da indústria imobiliária como um todo é um momento de transformação e de redesenho. Isso está impactando não só o comportamento individual, como a indústria e a nossa classe de fundos imobiliários. Por isso, é muito importante estar com gestores que estão antenados a isso”, explica Rodrigo Abbud, head de Real Estate Brasil do Patria Investimentos, em entrevista ao Engrenagens do Crescimento.
Leia, a seguir, a entrevista na íntegra.
Engrenagens do Crescimento – Como você descreveria o momento atual do mercado imobiliário brasileiro, olhando tanto para os ativos físicos quanto para os fundos imobiliários?
Rodrigo Abbud – Essa pergunta pede uma resposta em duas partes. O comportamento da indústria de fundos imobiliários é consequência de duas grandes frentes de mercado. A primeira é o cenário macroeconômico, que tem como referência a taxa de juros. O mercado de fundos imobiliários é inversamente impactado pela taxa básica de juros, pelo CDI ou pela curva futura. Quanto mais alta a taxa de referência de juros, mais prejudicial é o impacto para a indústria de fundos imobiliários, o que força a precificação das cotas para baixo.
É o que temos visto: fundos negociando com certo desconto em relação ao seu valor patrimonial. O que significa isso? Um fundo tem imóveis com valor de 100, mas hoje a taxa de juros está tão alta que esses imóveis, que valem 100 no livro, passam a valer 90 ou 85 em bolsa. É o chamado desconto do preço em relação ao valor patrimonial.
Neste momento, a taxa de juros tem um impacto negativo na precificação das cotas dos fundos imobiliários. Esse cenário só não é pior porque o mercado imobiliário, de maneira geral, está se comportando bem. Isso resulta em uma melhora na distribuição mensal e na precificação dos aluguéis. Consequentemente, há uma melhora na precificação ou na distribuição mensal dos dividendos, o que deixa os investidores mais animados com os valores recebidos mês a mês de cada fundo.
Portanto, o mercado está sendo impactado pelas taxas de juros, e os fundos estão negociando abaixo do valor patrimonial. A situação só não é pior porque as diversas classes de ativos têm bons fundamentos. O mercado de logística está se comportando muito bem. O de lajes corporativas está se recuperando de um histórico ruim, mas entrando em uma velocidade de cruzeiro interessante. O varejo também está se comportando bem, seja nos shoppings, seja nas lojas de rua, mesmo com essa crise de juros altos ou de crédito. Ele tem melhorado ano a ano desde a pandemia.
O comportamento do mercado imobiliário é positivo e, quando colocamos esses dois fatores na balança, os fundos estão sendo menos impactados do que seriam em um cenário mais restritivo do ponto de vista imobiliário.
Engrenagens do Crescimento – Existe uma diferença relevante de desempenho entre segmentos, como logística, shoppings e lajes corporativas? Poderia explicar melhor essa disparidade?
Rodrigo Abbud – Os principais setores do mercado imobiliário estão se comportando bem, mas se encontram em diferentes momentos do ciclo. A logística, desde a pandemia, tem sido a grande vencedora do ponto de vista imobiliário. Antes, era um mercado pequeno, com ativos antigos e pouco atualizados. Os galpões funcionavam como entrepostos para receber e distribuir mercadorias, sem grandes investimentos por parte dos operadores e usuários.
Os grandes varejistas atendiam capitais distantes de São Paulo a partir da capital paulista. Não era incomum um consumidor online de Salvador ou Fortaleza esperar duas ou três semanas pela entrega de uma geladeira, uma televisão ou um notebook. Depois da pandemia, isso deixou de ser aceitável. Os operadores precisaram investir nos imóveis, mas os galpões antigos não comportavam essas mudanças. A demanda levou o mercado a se profissionalizar e crescer.
Desde 2021, temos visto investimentos no setor e uma precificação dos aluguéis bastante favorável. Em 2026, a vacância logística está no menor patamar da história, com alta demanda dos usuários. O e-commerce representa hoje em torno de 10% a 11% das compras no Brasil. Na China, chega a 47%; nas principais economias do mundo, fica entre 20% e 25%. Ainda há, portanto, muito espaço para evoluir na distribuição logística, o que amplia a demanda por galpões. Com alta demanda e baixa oferta, os aluguéis encontram condições favoráveis.
Por isso, os fundos de logística são os que negociam com menor desconto. O investidor mais preocupado com a renda imediata deveria olhar com cuidado para esse setor.
Os escritórios estão em um momento anterior do ciclo. Durante a pandemia, com o lockdown e o home office, houve rumores de que o setor não voltaria a ser como antes. A vacância chegou a cerca de 25% do mercado disponível para locação, em um cenário de superoferta e queda dos aluguéis.
A partir de 2025, as empresas voltaram a ocupar os escritórios, com outro perfil de necessidade. Algumas cresceram nesses cinco anos, e outras passaram a precisar de mais área para o mesmo número de funcionários. Em 2026, a vacância caiu para cerca de 15%, um patamar de estabilidade. Como os inquilinos tinham vantagem nas negociações, os aluguéis contratados inicialmente foram mais baixos.
Nos próximos três anos, há uma janela de aumento desses aluguéis. Os contratos estão vigentes e, de acordo com a nossa legislação, os valores podem ser revisados a cada três anos. Isso cria a possibilidade de aumentar os dividendos. Ao mesmo tempo, os fundos de escritórios, cujas cotas foram as mais impactadas pela pandemia, negociam hoje com descontos médios de 30% a 35% em relação ao valor dos imóveis. Para quem tem um horizonte de médio prazo e paciência, pode haver potencial tanto de aumento dos dividendos quanto de valorização das cotas. O retorno absoluto em três anos pode ser um pouco mais favorável do que na logística, embora não no primeiro momento.
Os shopping centers ficam no meio-termo. Também perderam credibilidade durante a pandemia, mas se recuperaram mais rápido. Reabriram, partiram de uma base baixa de vendas e vêm recuperando a estabilidade desde 2022 e 2023. Ainda vemos potencial de aumento dos dividendos, embora menor do que nos escritórios, e de valorização das cotas. Enquanto o desconto dos fundos de logística está entre 5% e 10%, o do varejo fica entre 15% e 20%, ante cerca de 30% nos escritórios. O potencial de retorno pode se realizar em um prazo menor do que no setor de escritórios.
As três classes de ativos de tijolo estão em um bom momento imobiliário, mas têm perspectivas de valorização diferentes nos próximos três anos, conforme a fase do ciclo em que cada uma se encontra. Essas distorções criam oportunidades de investimento no setor.
Engrenagens do Crescimento – Quais são hoje os principais desafios enfrentados por quem investe ou gerencia esses ativos imobiliários no Brasil?
Rodrigo Abbud – O principal é o cenário macro. Nossa indústria, como qualquer setor do mercado financeiro, é impactado pela política fiscal, taxa de juros, inflação, dólar… esses são os fatores que a indústria de fundos imobiliários não controla. Quando eu converso aqui com o meu time, no Patria, eu falo, gente, não adianta sofrer porque a taxa de juros está em 15%, 14% ou 13,5%. O que temos de fazer como gestores? Temos de focar naquilo que temos algum tipo de controle, algum tipo de ingerência. Nosso portfólio tem de estar bem alugado, as aquisições têm de ser bem feitas, as vendas que fazemos para gerar resultado para o nosso cotista têm de gerar resultado para o cotista.
Temos de focar, sob a ótica de gestão imobiliária, naquilo que controlamos para diminuir o efeito do cenário macroeconômico. Este é o principal desafio hoje para quem quer investir no nosso setor. Em um segundo nível, aí sim, tem a questão de qual setor do mercado imobiliário escolher, qual fundo e qual gestor escolher, decisões direcionadas para o nosso mercado.
Mas o principal desafio daqui para frente é o cenário macroeconômico e o impacto que vai ter na nossa indústria ou em qualquer outro segmento do mercado financeiro ou em qualquer outra classe de ativo do setor financeiro passível de investimento por qualquer investidor, seja ele pessoa física, seja ele pessoa jurídica, institucional, o que quer que seja.
Engrenagens do Crescimento – As lajes corporativas passaram por um período difícil após a pandemia, com o avanço do home office. Como você avalia a recuperação desse segmento hoje e o que ainda trava uma retomada mais completa?
Rodrigo Abbud – O setor de lajes foi extremamente impactado pela pandemia, como já comentei. Mas acredito que, depois da reabertura do mercado, as empresas esperam que não tenha como ser produtivo e gerar resultado trabalhando de casa. Há um nível grande de interferência e dificuldade de concentração. Até grandes empresas de tecnologia, que tinham esse discurso, começaram a voltar para o escritório. Isso gerou uma reocupação dos escritórios e dos espaços que estavam vazios.
Hoje, o nome do jogo não é mais home office. Existe flexibilidade? Existe. Preciso mesmo sair da Faria Lima para uma reunião na Avenida Paulista? Ou, mais do que isso, preciso viajar para o Rio ou Brasília para fechar um negócio? O mercado foi encontrando um novo ponto de equilíbrio. As empresas começaram a entender que não podem abrir mão dos escritórios. Voltaram a ocupá-los, a redesenhá-los e até a expandir sua necessidade diária dentro dessas novas realidades, buscando entender qual seria o novo perfil do escritório.
O escritório também precisa ter um papel importante na cultura empresarial. É um lugar onde as pessoas querem ir, onde encontram os colegas, se atualizam sobre o mercado, trocam informações, fazem reuniões de equipe e recebem clientes. Precisa ter espaços para reuniões online, almoço e descompressão. A demanda começou a crescer, as empresas entenderam isso e passaram a reorganizar seus escritórios. Com isso, a demanda voltou a crescer e os patamares de vacância começaram a cair.
Daqui para a frente, veremos uma redução ainda maior porque, em um cenário adverso, o mercado para de produzir. Seria loucura encontrar um investidor disposto a investir em escritórios com a taxa de juros a 15% e o mercado sem absorver ou ocupar os escritórios que estavam sendo produtivos.
Esse movimento começou na pandemia, em 2020 e 2021. O que estamos vendo a partir de agora é um nível muito pequeno de produção de novos prédios e uma demanda crescente. Teremos um reequilíbrio dos valores de aluguel. Por isso, entendo que este é um momento interessante para o setor de escritórios. Ele está em recuperação, com aumento da distribuição de dividendos, e o desconto que existe hoje deve ficar cada vez menor. O escritório volta a ter um papel relevante na indústria, nas empresas e, como classe de ativo de fundo imobiliário, volta a ser relevante, de destaque pelo potencial de investimento daqui para a frente.
Engrenagens do Crescimento – O ambiente político e eleitoral costuma ser citado como fator de risco para o setor em 2026. Como isso tem se refletido, na prática, nas decisões de investimento?
Rodrigo Abbud – O risco político está hoje muito mais atrelado ao impacto na política econômica. Se há um candidato com uma abordagem econômica mais amigável para o mercado, que traga maior credibilidade para o País em termos de novos investimentos e de política fiscal, os investidores começam a se animar. O risco político e fiscal, sem fechar o déficit fiscal e sem controle da inflação e da taxa de juros, impacta de outra maneira.
A indústria de fundos imobiliários é extremamente bem regulada e controlada. É uma boa porta de entrada para o investidor que busca a renda variável e está migrando da renda fixa. É uma classe de ativos interessante para esse primeiro contato, pela maior facilidade de entender um fundo do que uma empresa. No fundo, é possível ver os ativos, o gestor e o histórico. Há também um efeito regulatório forte, que limita a ação do gestor. Sob essa ótica, estamos garantidos. Não vejo grandes mudanças regulatórias na indústria de fundos imobiliários.
Por isso, o risco político para o setor está mais relacionado ao impacto da política na economia ou na macroeconomia. Voltamos à taxa de juros, à inflação e ao crescimento. Essa é a maior preocupação que o investidor deve ter ao tomar a decisão de investir, seja em qual classe de ativo for.
Engrenagens do Crescimento – Olhando para os próximos anos, quais segmentos do mercado imobiliário você considera mais promissores?
Rodrigo Abbud – Isso depende do perfil, do desejo e da expectativa de cada investidor. Sob a ótica da renda mensal, não tenho dúvidas de que deveríamos focar nos fundos de logística, que estão com vacância quase zero. Os aluguéis têm potencial de renegociação para cima, e os dividendos devem aumentar à medida que esses valores subirem. Mas, se olharmos o potencial de valorização, esses fundos negociam hoje com um desconto médio da ordem de 10%. Nesse caso, a preocupação está mais voltada à distribuição mensal de renda.
Se penso em um ganho de capital maior, combinando renda e valorização da cota, acho que o setor de escritórios é melhor, por tudo o que descrevi. Por outro lado, é importante não perder de vista que também existem no mercado de fundos imobiliários os chamados fundos de papel. Eles têm um comportamento mais próximo dos investimentos de renda fixa e o perfil de investir em crédito imobiliário. Eu emito um certificado de crédito imobiliário, o famoso CRI, coloco-o dentro do fundo e estou, de certa forma, investindo em imóveis, mas não em uma posição de equity, e sim de dívida. Esses fundos têm um comportamento bastante interessante.
Os fundos bem feitos e bem geridos têm capacidade de gerar uma distribuição mensal maior do que qualquer fundo de tijolo. Por quê? Porque são fundos com menor potencial de valorização da cota. É preciso distribuir mês a mês aquilo que seria o equivalente à renda mensal ou à valorização da cota. Quando falamos em um bom fundo de logística, conseguimos comprar em um patamar de 9%, reajustado pela inflação, ou inflação mais 9%, que seja. Nos fundos de crédito, nos fundos de CRI, consigo comprar no patamar de inflação mais 10% ou 11%, em condições melhores. Mas é preciso ter em mente que a valorização dessa cota será muito menor, muito mais limitada, apesar da boa distribuição mensal.
Estamos também em um bom momento na indústria de crédito. Cada vez menos ouvimos falar que não há tantos recursos de poupança, nem tantos recursos de FGTS, que sempre foram os grandes financiadores do mercado da construção civil. Então, quem tem que financiar hoje esse setor da economia, essa indústria? O mercado de capitais, os CRIs e os fundos de CRI. Com isso, também é um bom momento para investir nos fundos de papel de empresas com boa reputação e bom histórico, fundos de longo prazo nos quais seja possível analisar o comportamento histórico da carteira. Nesse sentido, estamos bem servidos de boas gestoras. Não só o Patria: outras empresas também fazem um bom trabalho na gestão desses fundos de crédito imobiliário.
Engrenagens do Crescimento – Como a expectativa de queda gradual da Selic ao longo do tempo deve impactar o apetite por esses fundos imobiliários?
Rodrigo Abbud – Essa perspectiva de redução já começa a acelerar o posicionamento de alguns investidores. Há um efeito em cadeia. Como falei no começo, nossa indústria é inversamente impactada pelo comportamento da taxa de juros. Se estamos em um momento de redução, temos uma perspectiva de valorização, principalmente no preço das cotas. É um bom momento para ganho de capital.
Nessa tendência, há investidores com diferentes perfis. Alguns acham que não precisam esperar a taxa de juros chegar a um patamar mais baixo porque, quando isso acontecer, certamente as cotas já estarão negociando a preços mais elevados. E aí o que acontece? “Perdi o bonde.”
“Eu poderia ter comprado a cota de um bom fundo imobiliário, com um bom desconto, mas deixei passar porque pensei: ‘Preciso esperar para ver se a taxa de juros vai cair ou não’.” Muitos investidores um pouco mais sofisticados ou profissionais entendem que o mercado já está reduzindo a taxa de juros. “Não sei a que velocidade, não sei em que ritmo, mas já entramos em um momento positivo para montar a carteira. Nunca vou ter aquela sensibilidade para dizer qual foi o melhor dia, a melhor semana ou o melhor mês para montar uma carteira que vou manter pelos próximos dez ou 15 anos.” Esse investidor começa a montar sua posição acompanhando a tendência do mercado.
A perspectiva de redução da taxa de juros já é uma sinalização positiva do potencial de valorização da nossa indústria. É isso que sentimos na prática. A taxa de juros é sustentável neste patamar no longo prazo? Não. Estamos em um momento de redução, independentemente de ela ser mais acentuada ou mais branda. Muitas vezes, isso por si só já significa que é um bom momento para começar a investir nesse segmento.
Outro ponto importante: mesmo que você decida que é um bom momento, nunca recomendo fazer o investimento todo de uma vez. Você pode ter plena convicção de que hoje é o melhor dia para começar e ter recursos disponíveis. Eu nunca faria isso de uma vez. Faria movimentos graduais, para montar uma posição ao longo do ciclo. O investimento vai sendo feito de forma paulatina e gradativa. É isso que os investidores mais sofisticados começaram a fazer. Devemos, portanto, entrar em um momento de recuperação da indústria como um todo.
Engrenagens do Crescimento – Existe alguma tendência estrutural, ligada ao comportamento do consumidor, ao uso dos espaços ou à tecnologia, que deva redesenhar o mercado imobiliário nos próximos anos?
Rodrigo Abbud – Sim, sem dúvida. Isso está acontecendo em todos os setores e tem impulsionado a demanda por espaços imobiliários de maneira geral. O setor logístico, por exemplo, antigamente era pouco sofisticado: era um galpão sem nenhum tipo de investimento. Hoje, os grandes operadores têm um nível de automação em que, quando você termina o clique da compra de uma mercadoria, isso já manda um recado para o robô ir à prateleira X, na estante Y, pegar o produto e encaminhá-lo para minimizar o tempo de entrega. Tudo isso tem gerado uma nova demanda no setor de logística.
No setor de escritórios acontece o mesmo. Os espaços corporativos estão sendo redesenhados, com ambientes que não existiam e maior espaçamento entre as pessoas. Antigamente, a ocupação era mais densa do que no pós-Covid. O espaçamento, motivado pelo medo de contaminação, já foi incorporado à cultura empresarial. Hoje há escritórios sendo redesenhados com novas salas, espaços de descompressão e espaços para almoço. Isso gera outro tipo de demanda.
Para os shopping centers, o impacto da pandemia foi contrário ao da logística e do e-commerce? Talvez. Mas os shoppings não perderam significado na cadeia econômica. Passaram a ter muito mais lazer, serviços, alimentação e saúde, redefinindo o conceito do shopping tradicional, que era só loja, comércio e varejo. Hoje, o shopping é um passeio familiar. Essa transformação está impactando todos os setores, até o residencial. Temos visto surgir bons fundos imobiliários com o conceito de aluguel de apartamentos. Sempre houve aquela ideia de que alugar não é cultural do brasileiro, de que ele quer comprar seu apartamento. Hoje, com a maior mobilidade, com as pessoas viajando e querendo mudar de cidade, país ou estado, muita gente tem optado pela locação de espaços residenciais, o que também cria novas classes de ativos.
A indústria imobiliária como um todo vive um momento de transformação e redesenho. Isso impacta não só o comportamento individual, como a indústria e a nossa classe de fundos imobiliários. Por isso, é muito importante estar com gestores antenados a essas mudanças, com boa penetração e acesso ao mercado. Eles conseguirão entender a dinâmica e o momento de cada setor e transformar isso em oportunidades de investimento.
Engrenagens do Crescimento – Os fundos imobiliários se popularizaram muito entre investidores pessoa física na última década. Que cuidados esse investidor deveria ter ao montar uma carteira de FIIs hoje?
Rodrigo Abbud – Hoje, depois de mais de 20 anos de indústria imobiliária, temos que comemorar esses números: estamos batendo 3,2 milhões de investidores pessoas físicas em fundos imobiliários na bolsa. Acho que há potencial para continuar se desenvolvendo. O número de pessoas físicas vai crescer, e virão outros perfis de investidores, também institucionais, locais e globais. Investidores estrangeiros estão olhando para essa indústria, que tem se desenvolvido.
Cinco anos atrás, falávamos em 1 milhão de investidores. Dez anos atrás, em 150 mil. A indústria cresceu demais, mas muitos investidores ainda não entenderam o caráter cíclico do investimento imobiliário. Muitas vezes, o investidor faz uma pesquisa na internet ou na inteligência artificial e conclui que o melhor fundo para investir hoje é o que paga a maior taxa. Isso não é necessariamente verdade. É preciso olhar mais do que apenas o dividendo ou a taxa que o fundo está pagando. Quando me perguntam “Qual é melhor: o fundo que paga 10% ao ano ou o que paga 12% ao ano?”, brinco: “Não sei”, porque é preciso entender os outros fatores por trás.
Muitas vezes, o fundo que paga um dividendo maior está mais atrelado a algum tipo de risco, que pode se materializar. Aqueles 12% podem virar zero, 5% ou 4%. Acho que o grande cuidado que o investidor pessoa física deve tomar é não se guiar exclusivamente pela taxa de referência de entrada que o fundo está pagando nem concentrar seus investimentos nisso. É preciso olhar a gestora, o histórico, o perfil e o desempenho da companhia e do fundo nos últimos dez anos.
Com esse tipo de cuidado, acho que a nossa indústria, a nossa classe, o nosso ativo fundo imobiliário é muito bacana. É uma oportunidade interessante para quem quer combinar renda com valorização e potencial de crescimento, mas requer alguns cuidados. Principalmente o de não se deixar levar exclusivamente pela taxa inicial de distribuição de dividendos que o fundo está oferecendo, que ele está pagando.
Engrenagens do Crescimento – Qual é o principal erro que investidores cometem ao avaliar fundos imobiliários e como evitá-lo?
Rodrigo Abbud – Para mim, é sempre em função da taxa, dizer que comprou um fundo que falava em 13% e que hoje está pagando zero. O segundo é definir o horizonte de investimento. Pensa o seguinte: você está comprando um ativo imobiliário e, mesmo quando falamos que a taxa de juros tem um impacto na precificação diária da cota, você deve pensar se deve acompanhar de uma forma diária ou não, já que o fundo imobiliário está comprando ativos que estão lá. Se os juros aumentaram, o meu prédio da Faria Lima perdeu valor? Não. Ele continua na Faria Lima, continua alugado pelo mesmo valor, não teve nada material que justificasse a queda do valor da cota. Se eu não vou vender, eu não deveria nem estar olhando [para isso]. O prédio está lá, continua com o mesmo inquilino, com o mesmo aluguel. Eu não vou me deixar levar pelo o que está acontecendo em outros fatores da economia. Acho isso um erro e não deveria ter esse acompanhamento diário. Se você está investindo numa classe de ativos de médio e longo prazo, não vá acompanhar [todos os dias]. Estou comprando isso aqui meio que para minha renda garantida, para minha previdência, então vou acompanhar aos poucos. Vou olhar para ver se teve alguma variação em termos de ocupação dos aluguéis, mas a precificação da cota só interessa se eu tiver a necessidade dessa liquidez.
Engrenagens do Crescimento – Se você tivesse que escolher um único setor imobiliário para investir nos próximos cinco anos, qual seria e por quê?
Rodrigo Abbud – A melhor forma para quem quer tomar uma única decisão de alocação seria investir em um fundo de multi estratégia. Qual é o perfil de investimento desse fundo? Multi-estratégia é delegar ao gestor a decisão de investir em papel, em logística, em escritórios, desenvolvimento, comprar pronto, residencial, ações ou outros fundos. Quando você entra num fundo multi estratégia você está delegando ao gestor a alocação de uma forma que faça sentido no médio e longo prazo. Talvez para quem seja mais imediatista, investir em logística, por tudo que eu descrevi, seja melhor. Mas daqui a três, quatro meses a política macroeconômica pode mudar e essa minha recomendação pode ter ficado ultrapassada. Agora eu tô pensando mais no médio e longo prazo, então eu poderia mudar o meu perfil de logística para o perfil de escritórios. É o tipo da recomendação dinâmica, que varia muito, não só com o perfil [de quem investe], mas com o momento de determinado investidor. Entrar em um fundo multi-estratégia te dá acesso a todas essas classes de ativos, com um gestor que analisa qual o melhor momento para investir em cada uma das categorias.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Engrenagens do Crescimento