Circuit breaker: o que é e quando a bolsa interrompe as negociações
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 4 de novembro de 2026
- A B3 acionou o circuit breaker em 26 de outubro, pela primeira vez desde março de 2020
- O mecanismo tem três estágios, definidos pela queda do Ibovespa em relação ao fechamento do pregão anterior
- A pausa não impede novas quedas nem garante recuperação dos preços após a reabertura
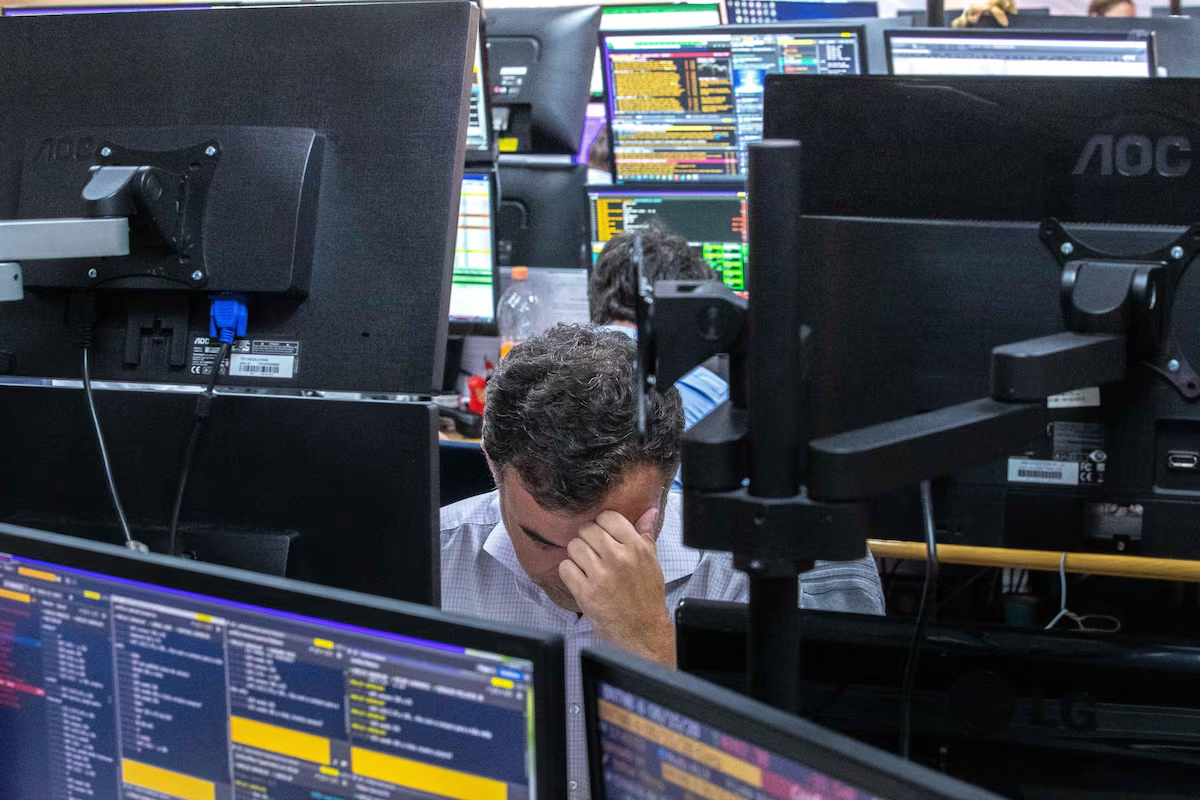
A B3 interrompeu as negociações por 30 minutos em 26 de outubro de 2026, no primeiro pregão após o segundo turno da eleição presidencial. O acionamento ocorreu antes da abertura do mercado à vista, quando a formação do preço teórico do Ibovespa, principal índice da bolsa brasileira, indicava queda superior a 20% em relação ao fechamento anterior.
Foi a primeira vez desde março de 2020 que a bolsa acionou o circuit breaker, mecanismo criado para interromper temporariamente os negócios em momentos de forte desvalorização. A pausa busca dar aos participantes do mercado tempo para avaliar as informações disponíveis e suas decisões.
A seguir, entenda como funciona o mecanismo, quais são seus estágios e o que acontece quando as negociações são retomadas.
O que é circuit breaker
Circuit breaker é um mecanismo que suspende temporariamente as negociações de determinados ativos e derivativos quando o mercado registra uma queda acentuada. A expressão vem do inglês e significa “disjuntor”, em referência ao dispositivo que interrompe um circuito elétrico.
Na B3, a referência para o acionamento é o Ibovespa. Quando a desvalorização do índice atinge os limites previstos, as negociações são interrompidas por um período que varia conforme a intensidade da queda.
A suspensão abrange os produtos previstos nas regras da bolsa. No acionamento de 26 de outubro, por exemplo, a B3 informou que a pausa atingia ativos à vista, renda fixa privada e determinadas opções referenciadas em ações, BDRs, índices e ETFs. Outros mercados e produtos não necessariamente são interrompidos.
Por que o mecanismo existe
A adoção de mecanismos desse tipo está ligada a episódios de forte instabilidade nos mercados. Um deles foi a chamada Segunda-feira Negra, em outubro de 1987, quando o índice Dow Jones, dos Estados Unidos, caiu 22,61% em um único dia.
Em momentos de tensão, um volume elevado de ordens de venda pode intensificar a queda dos preços e estimular novas vendas. A interrupção oferece um intervalo para que investidores avaliem as informações disponíveis e reconsiderem suas ordens.
A pausa, porém, não impede a desvalorização nem assegura que os preços se recuperem. Após a retomada, o mercado pode subir, cair mais ou se estabilizar.
Quando o circuit breaker é acionado
Na B3, o mecanismo funciona em três estágios. Em todos eles, a queda do Ibovespa é medida em relação ao fechamento do pregão anterior:
- Queda de 10%: as negociações dos produtos abrangidos são interrompidas por 30 minutos
- Queda de 15%: se esse patamar for atingido após a reabertura, há uma nova suspensão, de uma hora
- Queda de 20%: se esse patamar for atingido após a segunda reabertura, a B3 determina uma nova interrupção, por um período definido pela bolsa e comunicado ao mercado
Em 26 de outubro, a B3 antecipou o acionamento antes da abertura do mercado à vista. Após a retomada, apesar de o Ibovespa ter recuado mais de 15%, não houve uma segunda interrupção naquele patamar.
Os estágios não são acionados nos 30 minutos finais da sessão de negociação. Se a interrupção ocorrer na última hora do pregão, o horário de encerramento é prorrogado para permitir a reabertura e a negociação dos ativos.
O que acontece durante a pausa e na reabertura
Durante a suspensão, não são realizados negócios com os produtos abrangidos. As condições para cancelar ou alterar ofertas dependem das regras aplicáveis. No acionamento de 26 de outubro, a B3 informou que as ofertas que não estivessem participando de leilão poderiam ser canceladas.
A retomada ocorre mediante um leilão de abertura, cuja duração é determinada pela bolsa. Nesse período, ofertas de compra e de venda são reunidas para a formação do preço de reabertura.
O leilão organiza a retomada, mas não garante que o ativo volte a ser negociado pelo preço anterior à suspensão. Dependendo das ofertas de compra e de venda, a cotação pode apresentar uma diferença expressiva.
Qual é a diferença para o leilão de volatilidade
O circuit breaker deve ser distinguido de outras proteções usadas pela bolsa. Uma delas é o leilão de volatilidade, que pode ser aplicado a um ativo específico quando seu preço oscila além dos limites previstos.
Nesse caso, a negociação daquele papel passa por um leilão para a formação de um novo preço. Já o circuit breaker é acionado pela queda do Ibovespa e suspende temporariamente a negociação de um conjunto mais amplo de produtos.
Quando o mecanismo foi acionado no Brasil
O primeiro acionamento no mercado brasileiro ocorreu em 1997, durante a crise financeira asiática. Houve novas interrupções em outros períodos de instabilidade, como a desvalorização do real, em 1999, e a crise financeira global de 2008.
Em 2017, o mecanismo voltou a ser acionado após a divulgação da delação de executivos da JBS. Em março de 2020, no início da pandemia de Covid-19, a bolsa registrou seis acionamentos em menos de dez dias.
Depois disso, o circuit breaker só voltou a ser acionado em 26 de outubro de 2026, após o segundo turno da eleição presidencial.
O que quem investe deve observar
A suspensão não antecipa o comportamento do mercado após a reabertura. Quem tem ordens de compra ou venda deve considerar que elas não serão executadas durante a pausa e que o preço na retomada pode ser diferente do observado antes da interrupção.
A atenção também é importante para quem utiliza alavancagem ou ordens automáticas, pois oscilações intensas podem afetar a execução das operações.
Em períodos de instabilidade, vale avaliar a carteira considerando a estratégia definida, o prazo dos investimentos e a disposição para lidar com oscilações, em vez de tomar decisões apenas em reação ao movimento de um único pregão.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Engrenagens do Crescimento