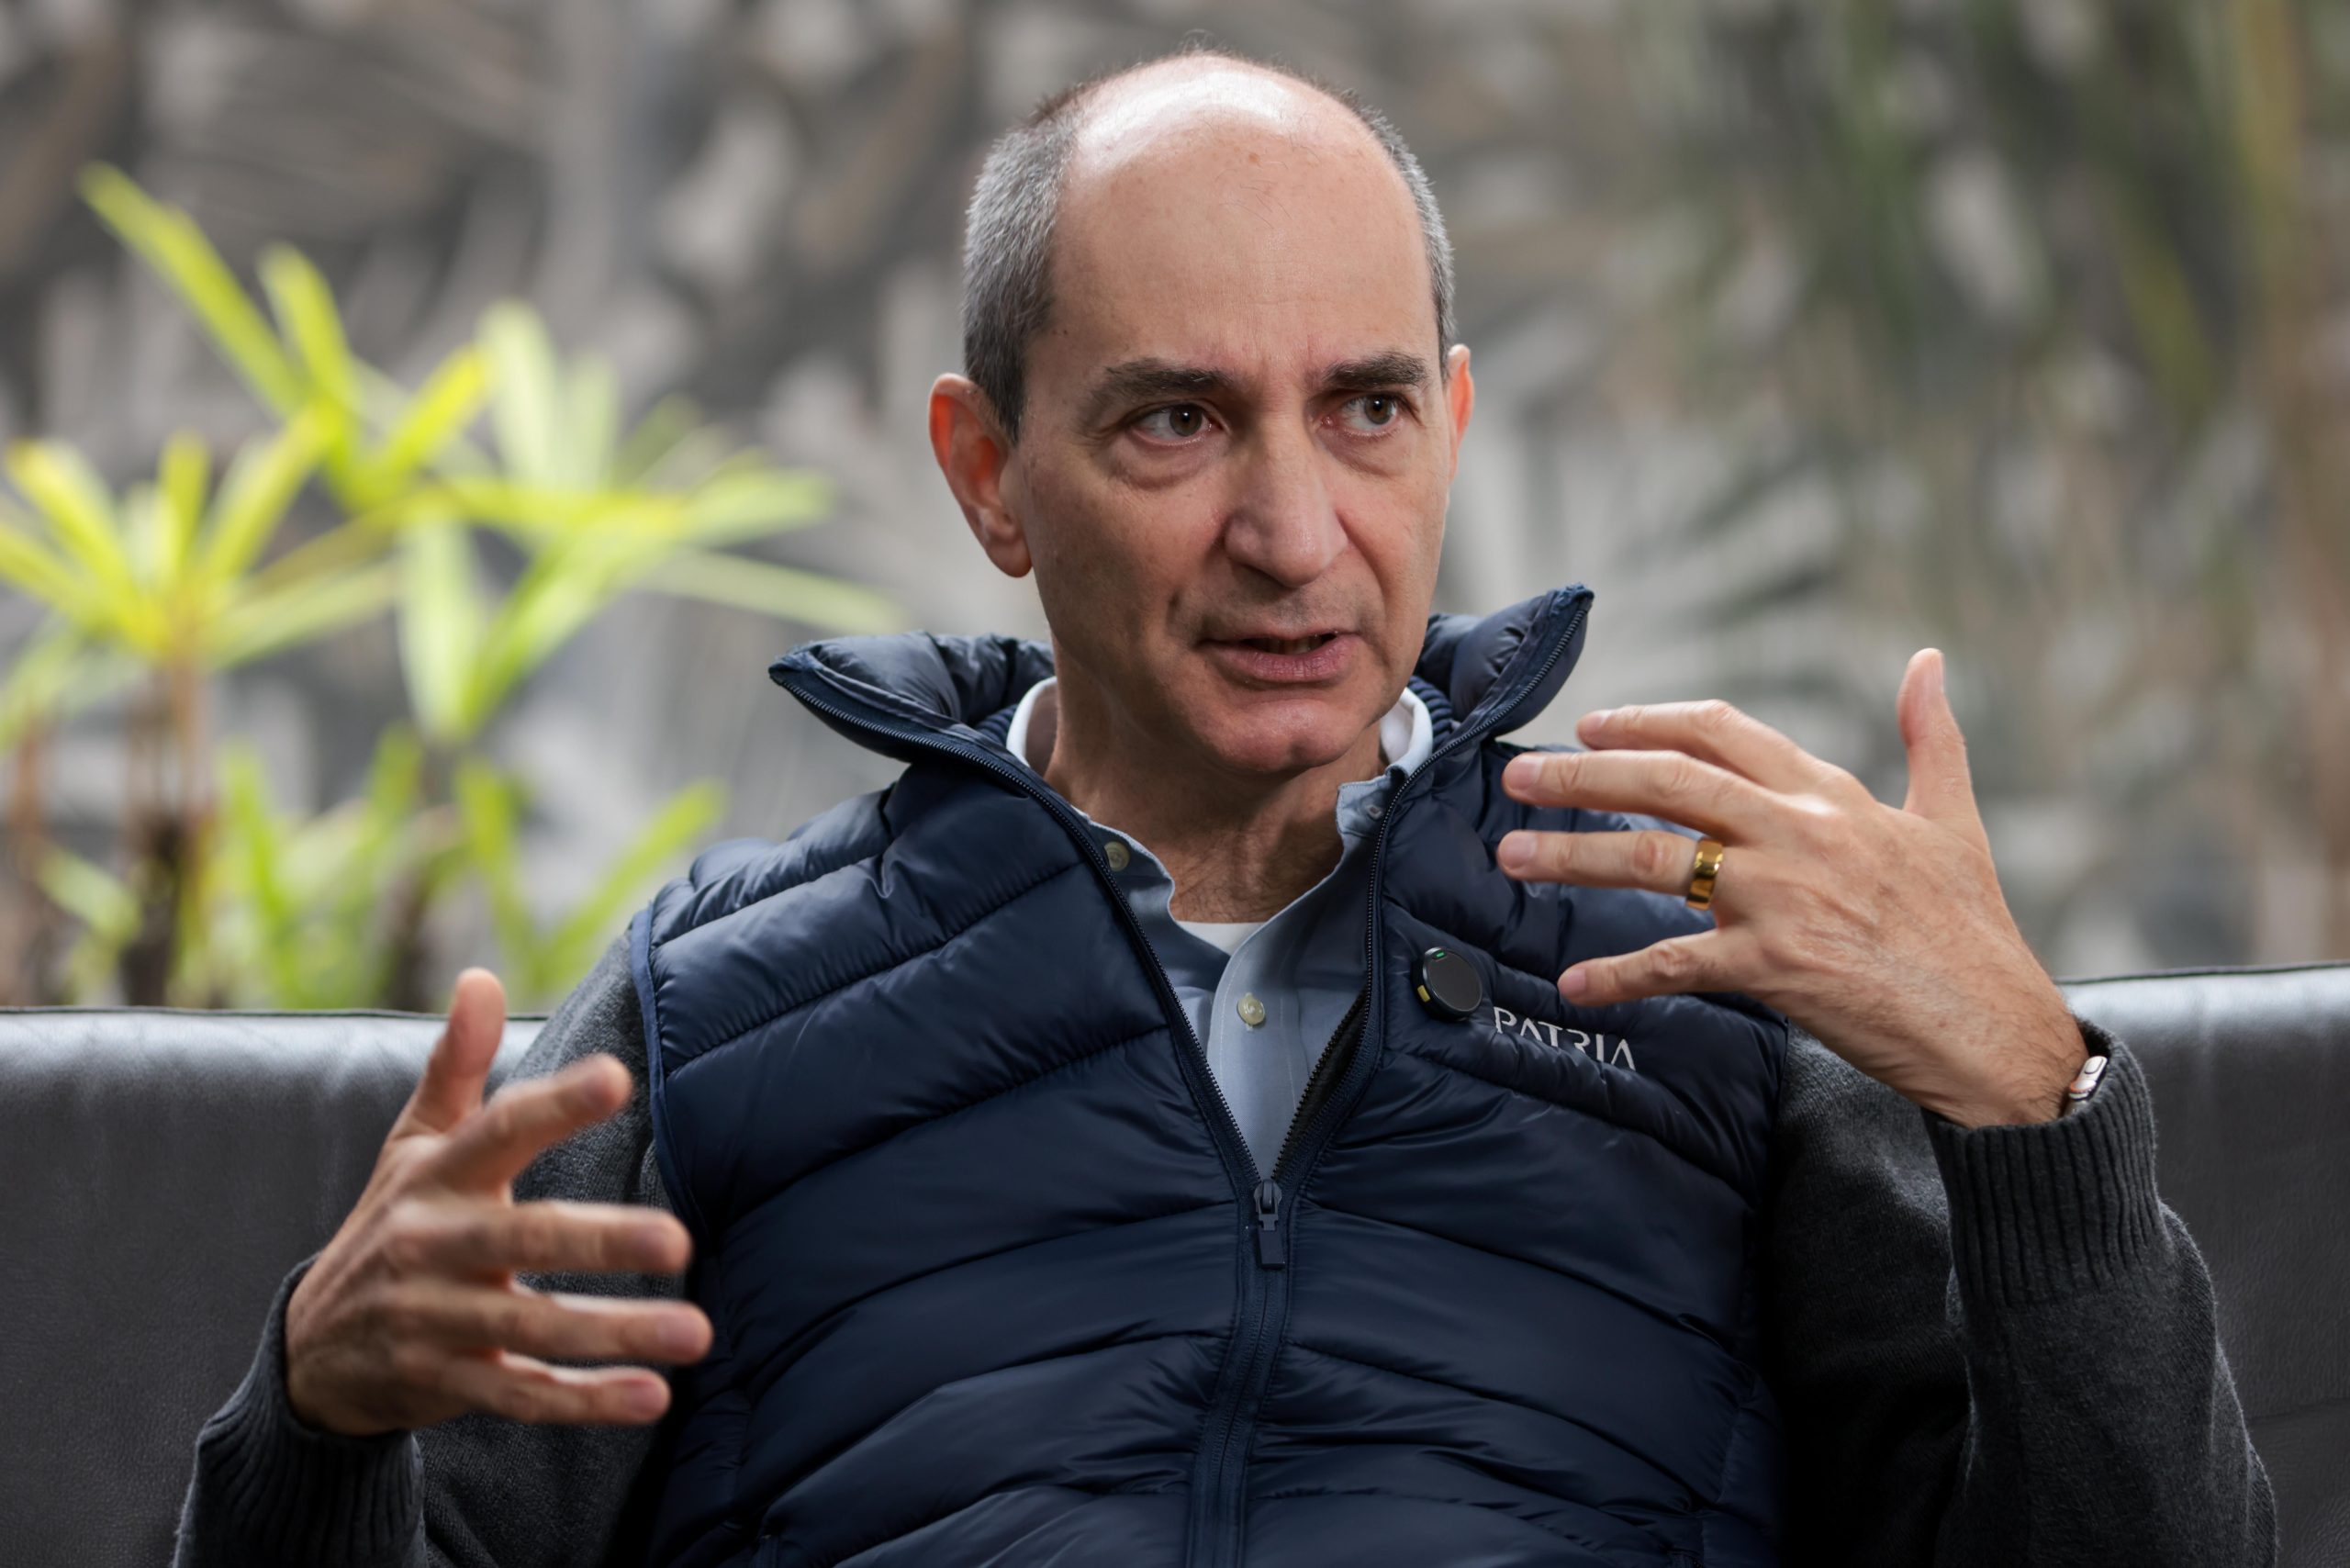
“Juros altos criam desafios, mas também oportunidades no crédito privado”, analisa Alexandre Coutinho
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 16 de outubro de 2026
O mercado de crédito é a engrenagem que conecta poupança disponível a quem precisa de capital para crescer, seja uma família financiando a casa própria, seja uma empresa expandindo a produção. No Brasil, esse mercado já soma R$ 7,4 trilhões em operações, com crescimento de 9,7% em doze meses, segundo o Banco Central. O segmento de crédito privado também amadureceu: ultrapassou R$ 900 bilhões em volume, deixando de ser apenas um instrumento pontual de captação para ocupar posição estrutural no financiamento de empresas, incluindo grandes projetos de infraestrutura do País.
Apesar do crescimento, os desafios seguem relevantes. A alta taxa de juros do crédito encarece o acesso para famílias e empresas. A concentração bancária também limita a concorrência, e a inadimplência exige atenção constante das instituições financeiras. É nesse contexto que o crédito privado e o mercado de capitais ganham espaço, oferecendo alternativas de financiamento fora do sistema bancário tradicional.
Nesta entrevista, Alexandre Coutinho, head de Crédito Brasil do Patria Investimentos, explica a situação atual do setor, sua evolução e seus principais desafios. Confira.
Engrenagens do Crescimento – Como você descreveria a evolução do mercado de crédito privado e de fundos imobiliários no Brasil nos últimos dez anos? O que mudou estruturalmente?
Alexandre Coutinho – Vou focar mais no mercado de crédito puro, que é a minha especialidade. Acho que também vale a pena explicar um pouco o termo, porque, quando falamos em crédito privado, muitas vezes se cria uma confusão entre o mercado norte-americano e o brasileiro. Lá também se usa a expressão “crédito privado”, mas com um significado completamente diferente. No mercado norte-americano, ela significa o mercado de operações quase bilaterais, realmente privadas, que não são uma oferta pública de um título.
Aqui no Brasil, quando se fala em crédito privado, é o crédito emitido por empresas privadas, empresas que não são o governo. Voltando ao tema do crédito privado no Brasil, o mercado evoluiu muito nos últimos dez anos — e, ao longo dos meus trinta e tantos anos na área, ainda mais. Houve uma evolução da regulamentação, do conhecimento e do acesso à informação por parte dos empresários e investidores, além de um incremento da sofisticação, da governança e da transparência. Com isso, vimos um salto muito grande nesses últimos dez anos. É impressionante como a velocidade da evolução também tem crescido.
A evolução dos últimos cinco anos é muito maior do que a dos últimos dez anos, que é muito maior do que a dos últimos vinte, e assim por diante. O mercado hoje em dia é muito mais sólido, mais transparente e mais acessível. Ao mesmo tempo, é mais complexo, mas as pessoas conseguem entendê-lo um pouco melhor. É surpreendente e, naturalmente, sou tendencioso: o mercado de crédito é absolutamente apaixonante, principalmente vendo essa evolução dos últimos anos.
Engrenagens do Crescimento – Quais foram os marcos, regulatórios ou de mercado, mais importantes para que esse setor amadurecesse no País?
Alexandre Coutinho – No último pacote de mudanças, há algumas resoluções. A 175, que regula principalmente essa dinâmica dos fundos — que eu acho que é o veículo ideal para uma pessoa física investir —, é uma evolução da regulamentação anterior, a Instrução CVM 555.
Há a regulamentação específica para distribuição de fundos, títulos e valores mobiliários, a 160, que é uma evolução de duas, a 404 e a 476. O que significa essa regulamentação? Ela controla e impõe transparência e responsabilidade ao distribuidor no esforço de distribuição dos papéis, dos títulos. Outra regulamentação, que eu diria ser absolutamente nova, é a CVM 60, de securitização.
Antes, a securitização tinha basicamente essa regulamentação dos FDICs, mas também tinha a do CRI e a do CRA. Agora, com essa regulamentação, houve uma visão mais ampla. Eu diria que essas regulamentações são quase revolucionárias na melhoria da qualidade, da transparência e da governança. O trabalho da CVM foi fantástico. Isso ajudou a desenvolver o mercado de capitais, o crédito privado em especial, e há diversos pequenos detalhes. Por isso, essas regulamentações são extremamente longas. Quando você aglutina tudo em um único documento, como a 175, que é amplo, ele se torna um manual de operação. Dá mais conforto aos investidores, aos gestores e aos entes do mercado de capitais, principalmente perante os investidores finais, as pessoas físicas. Isso dá à pessoa física um conforto incomparável com o ambiente regulatório anterior.
Engrenagens do Crescimento – Como foi a evolução do setor dentro do Patria e quais as perspectivas de crescimento dessa área de atuação dentro da companhia?
Alexandre Coutinho – O Patria nasceu como uma casa de private equity. Naturalmente, os produtos sempre foram nessa direção do produto privado, no conceito norte-americano: uma operação bilateral, estruturada, não necessariamente pública. O crédito nasceu com esse DNA, e viemos acompanhando e desenvolvendo o mercado com produtos de infraestrutura, do agronegócio e de crédito estruturado.
Mas a demanda dos investidores tem sido tão grande que, para tentar acompanhar o crescimento das oportunidades de mercado, temos buscado crescer por meio de parcerias e aquisições. Houve a primeira parceria, com a Moneda, uma grande casa de fundos de bonds latino-americanos. Naturalmente, você não pode falar em América Latina e descartar o Brasil, que é hiper-relevante. Eles também fazem outros tipos de operações e já tinham presença aqui no Brasil. A última parceria e aquisição foi com a Solis, no início deste ano, uma grande casa de securitização.
Temos evoluído em todas as frentes: infraestrutura, securitização e crédito estruturado, envolvendo cada vez mais produtos líquidos, o que não é absolutamente original da casa. Mas estamos migrando cada vez mais nessa direção também.
E qual é o futuro? Dentro do Patria, em especial, há muitas oportunidades interessantes de desenvolvimento de novos produtos e de proporcionar uma relação cada vez mais diferenciada, mas muito focada no público-alvo. Se estamos falando de um fundo fechado de 20 anos, não é para a pessoa física, mas pode fazer muito sentido para o investidor institucional.
Vamos criando e desenvolvendo produtos com o desenvolvimento do mercado de capitais e do mercado de crédito. Nessa área de securitização, vemos uma oportunidade especial, mas também em infraestrutura. O agro talvez esteja um pouco machucado no passado recente, mas o Brasil é agro. Vamos ver diversas boas oportunidades. Já estávamos lá, estamos lá e vamos continuar nesse mercado também.
Engrenagens do Crescimento – Como você avalia o ambiente regulatório atual para crédito privado e fundos imobiliários? A regulação tem acompanhado o ritmo de crescimento do setor?
Alexandre Coutinho – Na evolução da 554 e da 476 para a regulamentação atual, a 175 e a 160, havia muita sede de mudança. Tanto a pessoa física quanto os gestores e distribuidores queriam um novo marco regulatório. Houve essa grande evolução, mas ela não para nunca. Com o avanço tecnológico, é necessária uma evolução permanente. Vemos a CVM em trabalho constante e todas as entidades bastante atuantes, sugerindo mudanças.
Consideramos importante que a pessoa física tenha cada vez mais acesso a todos os produtos do mercado de capitais. Lógico, tem de haver uma contrapartida: a responsabilidade de nós, gestores, e dos distribuidores. Mas há, sim, a possibilidade de dar mais acesso à pessoa física a esses produtos diferenciados, aumentando o leque de produtos de investimento. Esse é um ângulo interessante de evolução.
Outro ângulo interessante é o ETF, cada vez mais na moda. Quando comparamos com os mercados norte-americano e europeu, os ETFs normalmente são passivos. Então existe, principalmente na área de crédito, a possibilidade de estruturar ETFs ativos. É outra oportunidade interessante de desenvolvimento. Essas duas frentes estão sendo debatidas neste momento.
Em relativamente pouco tempo, veremos evoluções importantes para o gestor e novas oportunidades de investimento para as pessoas físicas. Ao mesmo tempo, há uma responsabilidade de todas as entidades de entregar um produto com uma relação de risco e retorno adequada e com o conhecimento adequado do investidor final. Estamos na direção correta.
Engrenagens do Crescimento – Existe alguma mudança regulatória recente, ou ainda pendente, que você considere decisiva para o futuro do mercado?
Alexandre Coutinho – Acho decisivo para uma evolução significativa que haja mais opções. Quanto mais opções, desde que o investidor tenha acesso à informação, melhor para ele. A pessoa física tem de ter acesso, novamente com uma contrapartida.
Acho que o FDIC é um exemplo clássico. Antes, a pessoa física não podia investir. A 175 trouxe uma evolução: a CVM, observando de maneira adequada a dinâmica do mercado, estabeleceu condições mínimas para que as pessoas físicas pudessem ter acesso e criou esse acesso. Acho que o mesmo deveria ocorrer nos demais produtos. Isso é muito importante para esse novo passo da evolução do mercado de crédito, no meu caso específico, mas também do mercado de capitais de modo geral.
Engrenagens do Crescimento – Estamos em um cenário de juros altos e maior seletividade de crédito. Como isso tem afetado o apetite dos investidores e a capacidade das empresas de se financiarem?
Alexandre Coutinho – Essa é uma ótima pergunta. Por que o Banco Central puxa os juros para cima? Para esfriar a economia, para segurar a inflação. Esse é o objetivo. Com juros mais altos, as pessoas físicas consomem menos; o empresário, em vez de investir na expansão da fábrica, pega o dinheiro e guarda. Então você esfria a economia.
Há naturalmente uma contrapartida nessa dinâmica. Com juros mais altos, a própria pessoa física pensa duas vezes: “Vou investir em um título do governo, em um título de crédito, na bolsa?” Acaba havendo uma pressão natural para investir em títulos do governo. O próprio empresário já está mais receoso, porque a economia não está tão aquecida, a pessoa física não está comprando e o dinheiro está mais caro. Aí ele coloca o pé no freio. Isso é economia one a one.
O que aconteceu e modifica um pouco essas condições econômicas foi o fato de termos passado pela Covid. Na Covid, com juros a 2%, muitos empresários e pessoas físicas passaram a tratar isso como a nova realidade: juros de 2% agora seriam para sempre. Com juros a 2%, a economia acelera. Esse era o objetivo naquela época: você investe, toma mais dívida e assume que o custo será baratíssimo. Só que, em algum momento: “Opa, aqueceu demais, tem que frear”.
Foi uma situação única nos últimos 100 anos. Os empresários que tomaram muito dinheiro agora têm o problema de pagar a dívida, só que com juros de 15%. Isso cria um desafio, e a pessoa física também fica mais receosa, principalmente nesse passado recente, em que vimos algumas surpresas de grandes empresas entrando em RJ (recuperação judicial) e RE (recuperação extrajudicial).
Cria-se uma condição de mercado em que as empresas que estavam mais alavancadas têm mais dificuldade para tomar dívida, e o investidor também não quer colocar muito dinheiro no mercado. Isso é só desafio? Não, também cria oportunidade. Porque o empresário brasileiro, felizmente ou infelizmente, passa por esse tipo de problema a cada, sei lá, dois ou cinco anos. Já vi o CDI a 15% — tudo bem que agora é 13,75% — diversas vezes na minha vida. Não é a primeira vez e não será a última.
O empresário está receoso, mas o empresário experiente, que não se alavancou, continua acessando o mercado de capitais. Ele precisa de um pouco de capital de giro, e isso cria oportunidades de investimento com uma relação de risco e retorno extremamente diferenciada.
Mas, para isso, a pessoa física precisa ter uma visão mais técnica, o gestor precisa ter uma visão mais técnica, e é necessário um processo mais seletivo em relação aos empresários. Hoje, quando analisamos o mercado de crédito estruturado em todas as frentes que mencionei — infraestrutura, securitização, crédito corporativo e agro —, vemos muito mais oportunidades do que há alguns meses, exatamente por isso. O mercado é pendular. Exagerou no conservadorismo e disse que tudo é ruim. Não: há várias boas oportunidades, e estamos conseguindo capitalizá-las nos fundos.
Não só nós: diversos outros bons gestores também estão capitalizando essas oportunidades. Essa é a nossa visão da dinâmica do investidor pessoa física e do empresário com dificuldade de acessar o mercado de capitais. Ele tem essa dificuldade, a dívida está mais cara, o investidor está mais conservador, e isso cria arbitragem. Quem se posicionar da maneira correta estará preparado para aproveitar o próximo movimento do pêndulo para o outro lado, que vai acontecer, como foi em 2020.
Engrenagens do Crescimento – 2026 tem sido marcado por resgates expressivos em fundos de crédito privado e por um aumento da inadimplência no setor. Isso reflete um problema estrutural ou é um ajuste natural depois de anos de crescimento acelerado?
Alexandre Coutinho – Todo mercado é cíclico, e o mercado brasileiro, principalmente, é cíclico de uma maneira caricatural. Não vejo isso como um problema estrutural permanente. Estamos passando por uma acomodação, e esse processo acontece exatamente nos momentos de maior estresse do mercado.
Neste momento, ele é ocasionado principalmente pelos juros altos durante muito tempo. Os gestores e empresários que já passaram por diversos desafios poderiam dizer: “Estou na quinta marcha; vou colocar na terceira, esperar um pouco e depois colocar na sexta”. Há uma situação caricatural dos grandes varejistas: alguns vão sobreviver, outros não. Mas os que sobreviverem terão, no próximo ciclo, uma grande oportunidade de crescimento.
Vejo isso como um momento de ajuste e até como um processo educacional para o empresário e para o investidor, seja gestor, seja pessoa física. Investimento não é aposta. Muitas vezes se confunde, mas não é torcida: é método, é estudo. Em 2021 e 2022, era muito mais intuitivo, muito mais fácil, com juros baixos. O risco de default era muito menor. Agora, com esse volume, é preciso fazer o dever de casa. O gestor que eventualmente está investindo o seu dinheiro também tem de fazer o dever de casa. Vemos oportunidades de crescimento neste mercado.
Engrenagens do Crescimento – Depois de episódios de empresas com dificuldade, como o mercado tem trabalhado para reconstruir a confiança de quem investe em crédito privado?
Alexandre Coutinho – Quando há um default em uma carteira, o investidor saca por causa daquele default. Só que o gestor não vai vender o ativo que teve um problema, porque ele já está ilíquido. Vai vender um bom ativo líquido, que tem um spread apertado. Quando começa a vender, o spread de crédito aumenta. Com o aumento do spread, o preço cai, e o fundo começa a ter uma performance ruim, não somente pelo default, mas também pelo acerto de resgate.
Ele entra em um círculo vicioso. O investidor pessoa física fica assustado e começa a resgatar. Não sabe exatamente o que está acontecendo e acha que toda a redução no valor da cota foi causada por uma perda. Muitas vezes nem é: às vezes a perda é pequena, mas, pelo impacto do spread de crédito, ele acaba perdendo dinheiro.
A responsabilidade nossa, dos gestores de modo geral, é explicar o que realmente está acontecendo e mostrar que há oportunidades e que o crédito não é mono-estrutural. Há diversos tipos de crédito que podem ser estruturados. Em determinadas situações, você eventualmente pode até ter mais risco em um momento, mas cria outras oportunidades.
O que vemos entre os gestores, cada um na sua área — fundo extremamente líquido, crédito estruturado, agro, infraestrutura —, é esse esforço de explicação para o investidor, seja para os escritórios que representam as pessoas físicas, para as próprias pessoas físicas ou para o investidor institucional. É preciso explicar que, de fato, foram criadas oportunidades. O spread abriu e já fechou de novo, porque existe outra dinâmica curiosa: houve um volume grande de resgates que foi para os títulos públicos, só que algumas pessoas diziam: “Não quero só CDI, quero CDI mais um pouco”. Então voltam a olhar para os fundos e veem oportunidades de investimento.
Quando o dinheiro começa a entrar, aquele spread que tinha aberto diminui de novo. A própria pessoa física já começa a entender um pouco essa dinâmica. Se o fundo caiu agora, talvez seja um pouco como na bolsa: quando a ação de uma empresa que considero hiper boa cai, pode ser o momento de comprar.
Há investidores sofisticados que já fazem isso, e há a nossa responsabilidade, como gestores, de explicar com transparência como a carteira é composta e como é a governança, para mostrar que agora é um bom momento. Além disso, há outras estratégias que não sofreram. De fato, há diversas estratégias em que não vimos esse problema. Por exemplo, em infraestrutura: outros ativos estão surfando ótimas oportunidades, com bons spreads, risco de crédito baixo e fluxo de caixa saudável nessas empresas. É dessa forma que atraímos esses investidores de volta. De qualquer maneira, quando se comparam os fundos de crédito com os estandes do mercado, o resgate é até o menor de todos, em comparação com os outros produtos.
Engrenagens do Crescimento – O que explica o crescimento da participação dos investidores pessoa física no mercado de crédito privado e como o cenário de juros influencia esse movimento?
Alexandre Coutinho – Para esse desenvolvimento do acesso da pessoa física aos investimentos, acho relevante o marco regulatório, que ajuda e dá conforto para o crescimento do próprio mercado, das empresas e da economia ao longo das últimas décadas. A empresa, para crescer, precisa de dívida. O mercado bancário tem suas limitações. Não acredito que o mercado bancário vá desaparecer; ele tem o seu filão, só que sua taxa de crescimento é limitada.
Se sou empresário, preciso de dívida e já tenho exposição nos grandes bancos, vou ter que acessar o mercado de capitais, os investidores institucionais e as pessoas físicas. A partir do momento em que a pessoa física está mais confortável, ela faz o investimento. Além disso, as próprias instituições financeiras notaram essa oportunidade: “Tenho uma limitação de capital, mas tenho aqui um cliente com muito capital investido em títulos públicos. Será que não faz sentido explicar a ele que existem outras oportunidades?” Então começaram a fazer um trabalho educacional para a pessoa física, explicando, mitigando o risco e atraindo esse capital.
E daqui para a frente? Acho que, novamente com o mercado de crédito, veremos uma aceleração. À medida que a pessoa física estiver mais segura, mais confortável, com uma regulamentação cada vez mais sólida, o regulador ponderando de maneira muito sábia o que é razoável, o que não é, onde precisa proteger e onde o mercado é maduro, ela terá mais acesso. Com a inteligência artificial e o esforço dos seus agentes, dos seus bankers, como se fala no mercado, a pessoa física também fará cada vez mais investimentos diretos.
Finalmente, quando houver uma redução dos juros — já vimos novamente uma pequena queda recente —, a pessoa física poderá pensar: “O CDI a 15% me satisfazia, mas a 10% ou 7% não me satisfaz. Vou precisar tomar um pouco mais de risco para garantir uma aposentadoria tranquila, pagar a faculdade dos meus filhos ou acumular uma poupança no longo prazo”.
Engrenagens do Crescimento – Que tipo de cuidado um investidor, pessoa física ou institucional, deveria ter hoje ao escolher entre diferentes fundos de crédito ou fundos imobiliários?
Alexandre Coutinho –A experiência do gestor, da gestora, é fundamental. O processo também é importante. Investimento normalmente não é aposta: é processo, análise, comitês, aprovação e acompanhamento.
Se esse investidor, institucional ou pessoa física, está interessado em um fundo novo, em um produto novo, principalmente em um fundo, é importante pesquisar para conhecer um pouco mais a governança do gestor, do time que faz a gestão e da instituição. Como é o processo de acompanhamento? E, reforçando a parte da inteligência artificial, ela já ajuda a mastigar essas informações para o investidor? Como foi a performance passada? Como esse gestor vivenciou um momento de estresse e dialogou com o investidor?
Gestão é um negócio de seres humanos e ninguém é perfeito. Todo mundo passa por um momento de estresse. Como foi a transparência? Como foi a atitude dele? É com base nisso que se deve tomar a decisão de investimento, seja crédito, equity ou private equity. Dependendo do mercado em que você está, há mais vantagem em um ou em outro, e é importante ter algum tipo de acompanhamento.
É muita informação para uma pessoa física que não é especialista. Há uma variedade enorme de tipos de crédito, equity, private equity, imobiliário e assim por diante. Ela pode pesquisar por conta própria, mas também é importante ter alguém em quem confie, com quem se sinta confortável para fazer perguntas: “Os juros caíram, o que faço? Os juros subiram; essa tendência vai continuar ou mudar? Que considerações preciso fazer para mudar minha carteira ou não?”
Esse tipo de atitude é fundamental. A diligência e a opinião do próprio investidor são fundamentais. Acredite na sua intuição, mas procure informação. Experiência e governança minimizam o risco.
Engrenagens do Crescimento – Vivemos um momento de incerteza macroeconômica e política no Brasil e no mundo. Como isso influencia as decisões de alocação do Patria e do mercado de crédito como um todo?
Alexandre Coutinho – Sempre há algum evento político ou econômico acontecendo no Brasil. Então é uma nova fase. Lógico que, dependendo do momento, você tem a estratégia e a tática; precisa fazer um reposicionamento tático. Há também uma dinâmica global que é única.
Em crédito, especialmente, o time de gestão precisa ter uma combinação meio diferente: ser muito pessimista e ter audácia para investir. Sendo pessimista, se você tem que entrar em uma piscina rasa, não pula, vai andando. Essa é a dinâmica que temos na carteira. Com os desafios atuais, nossa carteira é até um pouco mais estratégica do que tática.
O que paga a dívida é dinheiro, não é a garantia, apesar de ela ser muito importante. Por isso, estamos muito focados na análise do fluxo de caixa. Não é a capacidade do pai de pagar a conta do filho, mas a de o filho ter renda, estar fazendo seu estágio e ser capaz de pagar. Estamos sendo, de maneira até caricatural, fundamentalistas: olhando a geração de caixa e procurando setores que não dependam muito da economia.
Uma pessoa consegue viver sem tomar um suco? Consegue. Então não vou investir nesse ambiente. Mas há oportunidades em setores essenciais, como saneamento básico e transporte público. Estamos sendo bem fundamentalistas, procurando setores de consumo discricionário de modo geral, procurando setores que tenham margem estável maior, para maximizar a chance de minimizar o risco de crédito.
Essa tem sido a nossa estratégia e, com isso, temos fugido de diversos casos que vemos nos jornais toda semana. Mas sem bruxaria: olhando o fluxo de caixa para saber se a empresa consegue pagar as dívidas. Se analisarmos o fluxo de caixa e ela não conseguir pagar nem os juros, não vamos nem começar a discutir.
Engrenagens do Crescimento – Olhando para os próximos anos, qual sua expectativa para o setor de crédito privado e fundos no Brasil?
Alexandre Coutinho – Para os próximos anos, há os fundos incentivados, que são os queridinhos das pessoas físicas, naturalmente. Existe essa combinação de benefício fiscal — em qualquer lugar do mundo, se você tem a opção de pagar ou não pagar imposto, prefere não pagar —, e a pessoa física tem essa tendência. Por isso, investe nesses produtos.
Lógico, sempre pode haver uma mudança da regulamentação ou da legislação. Mas, por enquanto, vemos esse movimento crescente de investimento em produtos incentivados, sejam fundos imobiliários, fiagros ou fundos de infraestrutura, principalmente quando há a combinação do benefício fiscal com uma renda.
Por que a pessoa física gosta desse tipo de produto? Porque é, vamos dizer assim, uma poupança complementar. “Tenho que pagar a faculdade do meu filho, complementar a aposentadoria do meu avô…” Há diversas situações em que você precisa de certa previsibilidade de renda. Investe nesse tipo de produto, recebe uma renda mensal e, além disso, tem o benefício fiscal. Acho que esses produtos têm perspectiva de continuar crescendo. Lógico, isso depende da legislação, de potenciais mudanças na legislação.
Acho que o mercado de securitização também tende a crescer. É um mercado relativamente novo, que o público em geral está começando a experimentar e que, estruturado e gerido da maneira adequada, pode ter uma relação de risco e retorno diferenciada.
Essas são as principais frentes em que vejo grande expansão. Os ETFs de crédito, de renda fixa, também criarão oportunidades. Mas, no caso dos ETFs, acho que a regulamentação ainda precisa mudar um pouco para que realmente deslanchem, como ocorreu com o FDIC, que deslanchou depois da 175.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Engrenagens do Crescimento