Quitação de financiamento com carta de crédito de consórcio tem acompanhamento especializado da FourAgro
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 3 de setembro de 2026
Uso da carta contemplada para amortizar ou liquidar dívidas existentes é uma das aplicações menos conhecidas da modalidade, e a FourAgro afirma avaliar cada caso de forma individualizada antes de recomendar a estratégia.
Entre as aplicações menos conhecidas do consórcio está a possibilidade de usar a carta de crédito contemplada para quitar, total ou parcialmente, um financiamento em andamento. A alternativa tem despertado interesse de quem já possui uma dívida com incidência de juros e busca formas de reduzir o custo total pago ao longo do tempo.
É esse tipo de decisão que a FourAgro acompanha junto a clientes que já concluíram a compra de um imóvel, veículo ou máquina por meio de financiamento tradicional e seguem pagando juros sobre o saldo devedor. Segundo a empresa, a avaliação da viabilidade dessa estratégia passa por uma análise específica da dívida existente, do segmento do consórcio contratado e do perfil de cada cliente, evitando recomendações genéricas. Esta reportagem explica como funciona o uso da carta de crédito para quitação de financiamentos, por que a estratégia pode reduzir custos e como a FourAgro avalia essa possibilidade junto a cada cliente.
Como funciona o uso da carta de crédito para quitação
Ao ser contemplado, o participante de um grupo de consórcio recebe uma carta de crédito que pode ser usada para adquirir um bem dentro do segmento contratado, como imóvel, veículo ou máquina. Dependendo das regras da administradora, esse valor também pode ser direcionado para amortizar ou liquidar um financiamento já existente, vinculado a um bem da mesma categoria, em vez de ser usado para uma nova aquisição.
Na prática, isso significa substituir parte ou a totalidade do saldo devedor de um financiamento, que segue com incidência de juros até sua quitação, pelo valor de uma carta de crédito obtida sem essa cobrança, restando apenas a taxa de administração e demais custos previstos no contrato de consórcio. A FourAgro afirma acompanhar esse tipo de decisão desde a adesão ao grupo até a eventual contemplação, justamente porque a viabilidade da substituição depende de regras específicas de cada administradora.
Por que a estratégia pode reduzir o custo total da dívida
Como o consórcio não tem incidência de juros sobre o valor da carta, utilizá-la para quitar um financiamento em andamento pode representar economia em relação a manter a dívida original até o fim do prazo contratado, especialmente em financiamentos de longo prazo, nos quais os juros representam parcela relevante do valor total pago. Essa vantagem, no entanto, depende diretamente do momento em que a contemplação ocorre.
Segundo a FourAgro, essa é uma das primeiras variáveis analisadas junto ao cliente, já que quanto mais cedo o participante for contemplado em relação ao tempo restante do financiamento, maior tende a ser a economia obtida com a substituição da dívida. A empresa afirma que essa avaliação costuma aparecer com mais frequência em financiamentos de imóveis, veículos e máquinas, segmentos em que o consórcio também está disponível e em que os contratos tendem a ter prazos mais longos.
Cuidados antes de adotar essa estratégia
Nem todas as administradoras permitem o uso da carta de crédito para quitação de financiamentos, e as regras podem variar conforme o segmento do consórcio, o que torna necessário verificar essa possibilidade antes de aderir a um grupo com esse objetivo específico. Também é importante lembrar que, até a contemplação, o participante segue pagando normalmente as parcelas do consórcio, o que exige planejamento para conciliar esse compromisso com o financiamento ainda em curso.
Como a contemplação pode ocorrer por sorteio ou por lance, sem prazo garantido, a FourAgro afirma orientar clientes a tratar essa estratégia como mais adequada para quem tem flexibilidade para aguardar o resultado das assembleias, e não para quem precisa de uma solução imediata para reduzir o valor das parcelas de um financiamento. Antes de aderir a um grupo com esse objetivo, a empresa recomenda comparar o custo de manter o financiamento original até o fim do contrato com o custo total do consórcio, somando as parcelas já pagas até a contemplação e a taxa de administração.
Formação multidisciplinar sustenta a análise da FourAgro
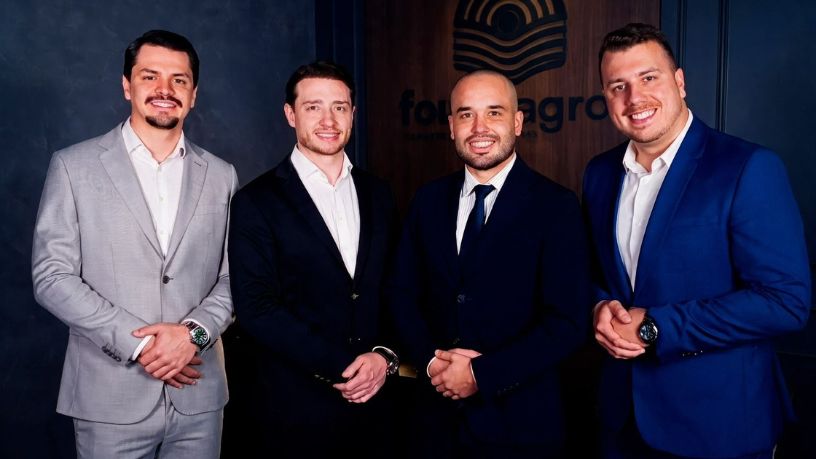
Fundada por quatro sócios com formações complementares, dois bacharéis em Direito, um engenheiro civil e um administrador, a FourAgro relaciona essa formação multidisciplinar a uma leitura mais completa de operações que envolvem tanto a análise técnica do consórcio quanto os aspectos jurídicos ligados à dívida original que está sendo substituída. Ao longo de sete anos de atuação, a companhia participou da estruturação de mais de R$ 7 bilhões em projetos de crédito voltados à aquisição de ativos e à formação de patrimônio.
Segundo a empresa, esse volume de operações reforça a importância de tratar cada substituição de dívida de forma individualizada, considerando o segmento do bem, o saldo devedor restante e o momento específico de cada cliente, e não apenas parâmetros gerais de mercado.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Agência Saftec