Rating de crédito: o que significam o AAA e as demais notas e como elas pesam nos juros
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 9 de novembro de 2026
- Notas se dividem entre grau de investimento e grau especulativo, conforme a avaliação da qualidade de crédito
- Uma classificação melhor pode favorecer a captação de recursos, mas não garante pagamento nem determina os juros
- Escalas nacionais comparam emissores de um mesmo país e não são diretamente equivalentes às globais
Rating de crédito é uma nota que expressa a opinião de uma agência especializada sobre a capacidade e a disposição de um governo, uma empresa ou um banco de pagar suas obrigações integralmente e no prazo. A classificação também pode ser atribuída a uma emissão específica, como uma debênture.
A avaliação considera fatores financeiros e qualitativos, com metodologias que variam conforme o tipo de emissor. Para empresas, entram na análise aspectos como geração de caixa, endividamento, gestão e condições do setor. No caso dos governos, são avaliados fatores como contas públicas, condições econômicas, instituições, situação externa e política monetária.
Segundo o Tesouro Nacional, o rating soberano fornece uma opinião independente sobre o risco de crédito da dívida de um país. A classificação não é garantia de pagamento nem recomendação de compra ou venda.
Entre as principais agências internacionais estão a Standard & Poor’s (S&P), a Fitch Ratings e a Moody’s Ratings. O Brasil mantém contratos com as três para a classificação de seu risco de crédito, conforme o Tesouro.
É importante distinguir a nota do emissor daquela atribuída a um título. O rating de uma debênture considera a qualidade de crédito da empresa e as características da emissão, como garantias, condições de pagamento e prioridade em relação a outras dívidas.
Como interpretar as letras
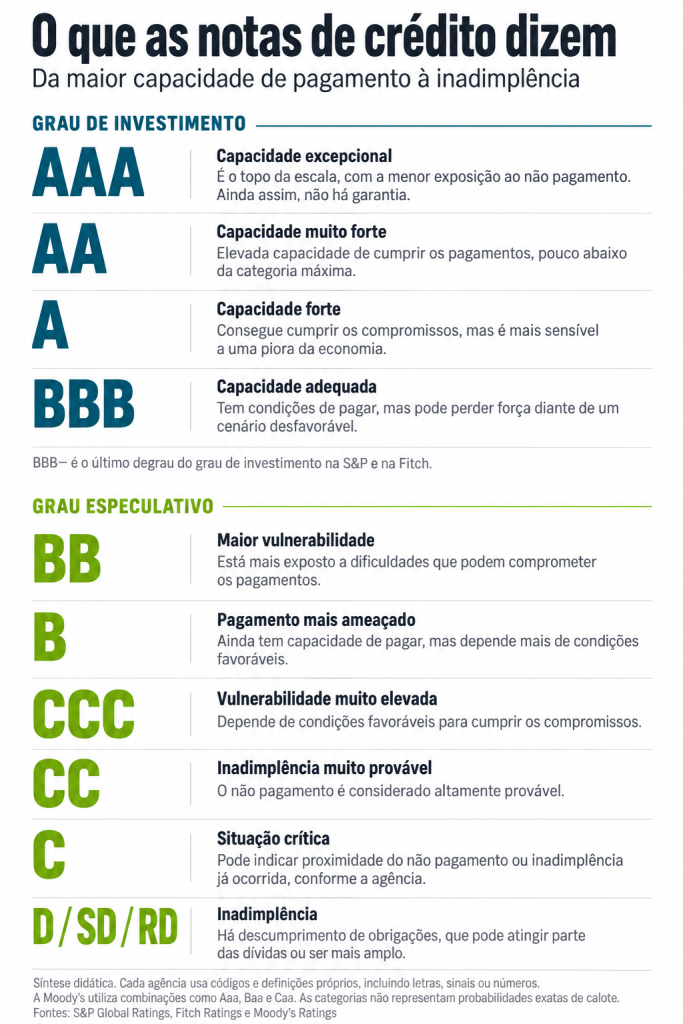
Nas escalas globais de longo prazo da S&P e da Fitch, AAA é a classificação mais alta. As categorias seguintes são AA, A, BBB, BB, B, CCC, CC e C. As agências também utilizam classificações específicas para situações de inadimplência, como SD, de inadimplência seletiva, na S&P, e RD, de inadimplência restrita, na Fitch, além de D.
Algumas categorias recebem sinais de mais ou de menos para indicar a posição da nota dentro da faixa. AA+, por exemplo, está acima de AA, que está acima de AA−. Esses sinais não são aplicados a todas as categorias.
A Moody’s utiliza a sequência Aaa, Aa, A, Baa, Ba, B, Caa, Ca e C. De Aa a Caa, acrescenta os números 1, 2 e 3: o primeiro indica a posição mais alta dentro da categoria; o último, a mais baixa. Na comparação entre escalas, BB+ da S&P e da Fitch corresponde a Ba1 da Moody’s, embora as metodologias das agências sejam distintas.
Na prática, as notas são agrupadas em dois grandes blocos. O grau de investimento vai de AAA a BBB− na S&P e na Fitch, e de Aaa a Baa3 na Moody’s. Reúne classificações de maior qualidade de crédito, com diferentes níveis de exposição a condições econômicas adversas.
Na S&P, por exemplo, AAA indica capacidade extremamente forte de cumprir compromissos financeiros; AA, capacidade muito forte; A, capacidade forte, mas mais sensível a mudanças desfavoráveis; e BBB, capacidade adequada, embora mais vulnerável à deterioração das condições econômicas.
O segundo bloco é o grau especulativo, que começa em BB+ na S&P e na Fitch e em Ba1 na Moody’s. À medida que as notas caem, aumenta a vulnerabilidade ao não pagamento. Nas categorias inferiores, a inadimplência pode estar próxima ou já ter ocorrido, conforme a definição de cada agência.
Essa divisão importa porque determinados investidores institucionais, como fundos de pensão e seguradoras, seguem regras ou mandatos que restringem a compra de títulos abaixo do grau de investimento.
Além da nota, as agências podem divulgar uma perspectiva positiva, estável ou negativa. Ela sinaliza a possível direção da classificação, mas não assegura que haverá mudança.
Como a nota influencia os juros e as decisões de aplicação
Quanto maior o risco de crédito percebido, maior tende a ser o prêmio exigido pelo investidor para financiar um emissor. O rating é uma das referências utilizadas nessa avaliação.
Uma classificação melhor pode favorecer o acesso de governos e empresas ao mercado e contribuir para custos menores de captação. O grau de investimento também pode ampliar a base de compradores ao permitir aplicações de instituições cujos mandatos exigem essa classificação mínima.
Um rebaixamento, por sua vez, pode pressionar os custos de financiamento. O efeito, porém, não é automático: depende das condições de mercado e de quanto a mudança já era esperada pelos compradores dos títulos.
No crédito privado, o rating da emissão ajuda a avaliar se a remuneração oferecida é compatível com a qualidade de crédito do título. A análise deve considerar também prazo, liquidez, garantias e condições de pagamento.
Esse efeito não deve ser confundido com a definição da Selic. A meta da taxa básica de juros é estabelecida pelo Comitê de Política Monetária (Copom), do Banco Central. O rating pode influenciar o prêmio de crédito exigido nos títulos, mas os custos de financiamento também dependem das taxas de referência, das expectativas de inflação e das condições econômicas e de mercado.
Escala nacional e global não são equivalentes
As notas globais permitem comparar a qualidade de crédito de emissores e títulos de diferentes países. Já as escalas nacionais estabelecem uma comparação dentro de um mesmo mercado.
Essas classificações recebem identificações próprias, como o prefixo “br” na S&P ou o sufixo “(bra)” na Fitch. Assim, uma nota AAA(bra) indica uma posição de destaque na escala brasileira da Fitch, mas não equivale a AAA na escala global.
O rating deve ser usado como uma ferramenta complementar à análise. Uma remuneração muito superior à de títulos comparáveis pode sinalizar maior exposição a perdas ou outras condições que exigem atenção.
As classificações são opiniões prospectivas sobre a qualidade relativa de crédito, e não uma indicação exata da probabilidade de calote. As agências podem errar e seus modelos de atuação podem envolver conflitos de interesse. As notas são acompanhadas e revistas periodicamente ou diante de fatos relevantes, mas não substituem a avaliação das características de cada aplicação.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Engrenagens do Crescimento