Produção, aluguéis e serviços somados na mesma renda ganham leitura própria nos projetos de crédito estruturados pela FourAgro
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 27 de outubro de 2026
Quem tem receitas vindas de mais de uma atividade costuma ter capacidade de pagamento maior do que consegue comprovar, e a FourAgro organiza essas fontes para que sejam consideradas de forma correta na análise de crédito e de consórcio
A FourAgro acompanha com frequência clientes cuja renda não vem de uma única fonte. Um produtor rural que também presta serviços com suas máquinas, um empresário que recebe aluguel de imóveis além do resultado da empresa, um investidor que combina pró-labore, dividendos e locação: perfis assim são comuns entre quem busca crédito para adquirir ativos ou expandir patrimônio, e costumam enfrentar uma dificuldade específica na hora de demonstrar a própria capacidade de pagamento.
O problema raramente é a falta de renda, e sim a forma como ela aparece nos documentos. Receitas registradas em nomes diferentes, comprovadas de maneiras distintas ou recebidas de forma irregular ao longo do ano podem ser desconsideradas ou subestimadas pelas instituições. A companhia, que atua há sete anos em consórcios, planejamento de crédito e aquisição de ativos e participou da estruturação de mais de R$ 7 bilhões em projetos de crédito, trata a organização dessas fontes como etapa anterior à escolha da modalidade.
Renda de várias fontes nem sempre aparece por inteiro na análise de crédito
Cada tipo de receita costuma ser comprovado de uma forma. A produção rural pode ser demonstrada por notas fiscais de produtor e pela declaração de imposto de renda, aluguéis por contratos de locação e pelos recebimentos registrados, serviços por notas fiscais emitidas e o resultado de uma empresa por demonstrativos contábeis, pró-labore e distribuição de lucros. Quando uma dessas fontes não tem documentação consistente, ela pode simplesmente não entrar na conta da instituição.
A regularidade também pesa. Uma receita que se repete todos os meses tende a ser considerada de forma mais completa do que outra concentrada em poucos períodos do ano, como a renda da safra ou de serviços sazonais. Segundo a empresa, isso não significa que receitas irregulares sejam ignoradas, mas que costumam ser avaliadas com mais cautela, muitas vezes pela média de períodos anteriores.
Na avaliação da FourAgro, outro ponto sensível é a mistura entre o que pertence à pessoa física e o que pertence à empresa. Receitas da atividade empresarial recebidas na conta pessoal, ou despesas pessoais pagas pela empresa, dificultam a leitura de qualquer uma das duas capacidades de pagamento e tendem a tornar a análise mais conservadora.
Como a análise consultiva organiza as fontes de renda do cliente
A análise individualizada começa pelo mapeamento de todas as receitas: origem, titularidade, frequência, documentação disponível e tempo de histórico. Com esse quadro, a companhia identifica quais fontes já estão bem comprovadas, quais precisam de ajustes documentais e quais dificilmente serão aceitas no curto prazo, para que o planejamento não dependa delas.
A estruturação personalizada procura, então, definir em nome de quem a operação faz mais sentido, se da pessoa física, da empresa ou de ambos, e qual modalidade se ajusta melhor ao perfil de renda comprovável. Em alguns casos, a recomendação é organizar a documentação por alguns meses antes de buscar o crédito, para que o histórico apresentado reflita a realidade do cliente.
No consórcio, essa organização também importa. A adesão ao grupo costuma ter exigências menores, mas a administradora analisa a capacidade de pagamento do participante no momento da contemplação, antes de liberar a carta de crédito. Um cliente que aderiu com renda pouco documentada pode enfrentar dificuldade justamente nessa etapa. A empresa reforça que estratégias de lance dependem das regras de cada grupo e da administradora, sem garantia de contemplação em prazo determinado.
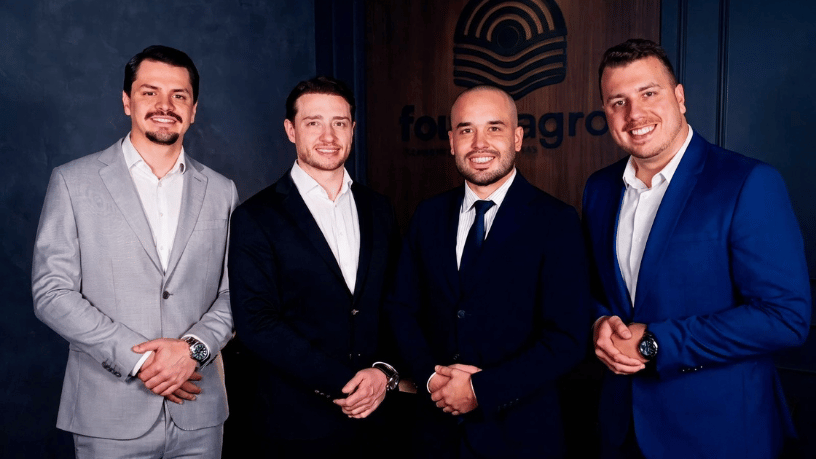
A formação multidisciplinar dos sócios é relacionada pela companhia a esse trabalho. O administrador contribui para a organização financeira das receitas, os dois bacharéis em Direito para a leitura de contratos de locação, prestação de serviço e participação societária, e o engenheiro civil para a avaliação técnica dos imóveis que geram parte dessa renda.
Impacto prático para produtores, empresas e investidores
Para produtores rurais, é comum que a renda da propriedade seja complementada por arrendamentos, prestação de serviços a vizinhos ou atividades fora do campo. A FourAgro, que participa de feiras do agronegócio como Agrotins, Norte Show e Show Rural, acompanha produtores que descobrem nesse momento que parte de suas receitas não tem a documentação esperada pelas instituições.
Para empresários, a separação clara entre o resultado da empresa e a renda pessoal costuma ser o primeiro passo, seguida da formalização de receitas complementares, como aluguéis de imóveis próprios. Segundo a companhia, essa organização também facilita operações futuras, já que o histórico passa a ser construído de forma consistente.
Investidores em formação patrimonial, com renda composta por várias aplicações e ativos, se beneficiam de um quadro consolidado das receitas para planejar aquisições de longo prazo. A FourAgro reforça que nenhuma modalidade analisada tem aprovação de crédito garantida e que a aceitação de cada fonte de renda depende dos critérios de cada instituição e administradora.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Agência Saftec