
Brasil tem janela de oportunidade para liderar cadeias globais de minerais críticos, aponta S&P Global
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 19 de outubro de 2026
Em encontro de executivos da mineração promovido pela ADIMB especialista da S&P Global destaca valorização de 134% das ações do setor, corrida internacional por minerais estratégicos e alerta que capacidade de execução será decisiva para o protagonismo brasileiro.
Warley Pereira
A disputa global pelo controle das cadeias de suprimento de minerais críticos está redesenhando os fluxos de investimentos, as políticas industriais e as estratégias de segurança econômica das principais potências mundiais. Nesse novo cenário, o Brasil surge como um dos países com maior potencial para ampliar sua participação no mercado internacional, mas enfrenta um desafio decisivo: transformar sua riqueza mineral em projetos produtivos, competitivos e integrados às cadeias industriais.
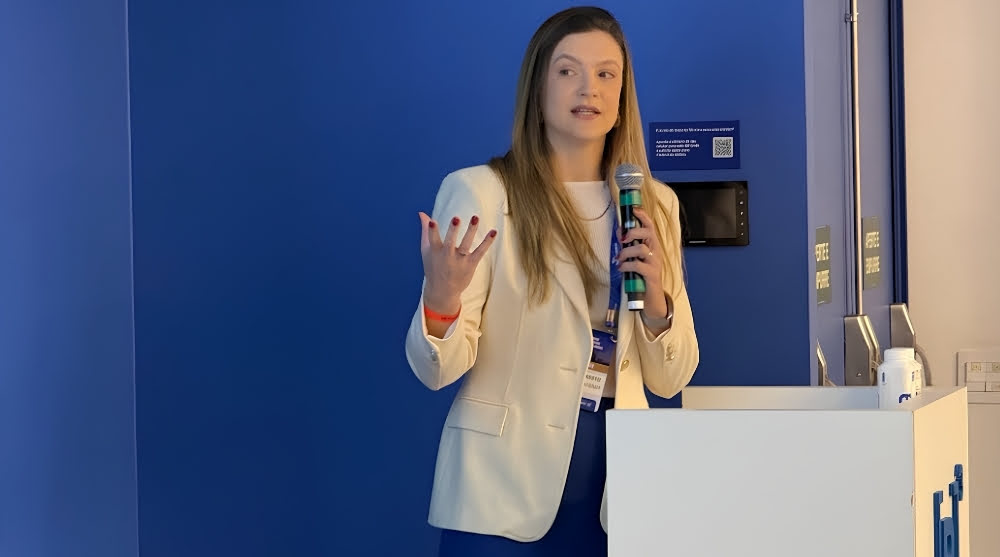
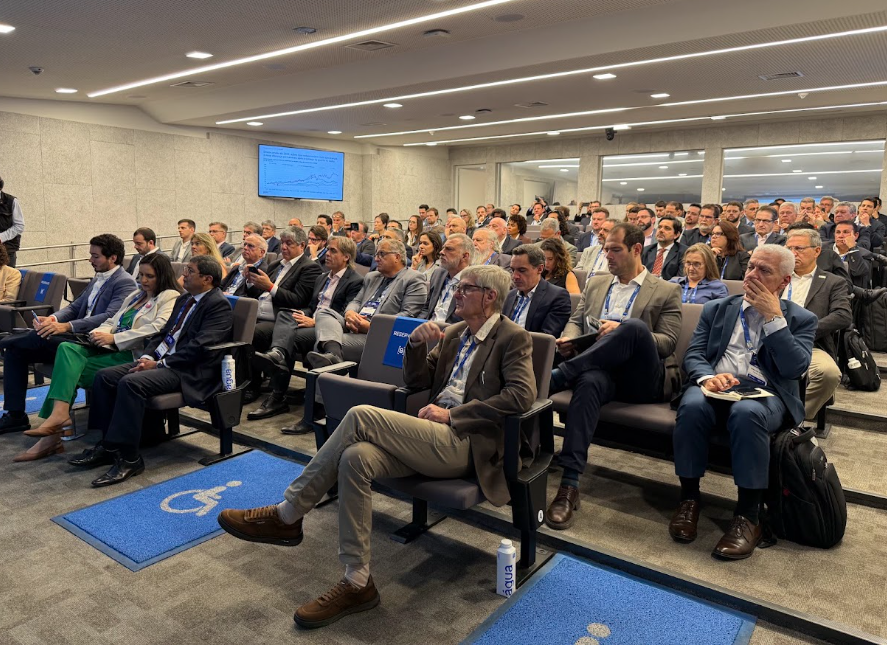
A avaliação é de Patricia Bordon Sarac Barreto, diretora associada de Análises de Curto Prazo de Minerais Críticos na S&P Global, que apresentou a palestra “O Brasil no novo mapa das cadeias minerais globais: por que o mundo está olhando para o país?”, durante o Encontro de Executivos do Setor Mineral, que debateu o posicionamento estratégico do Brasil nas cadeias minerais globais: avançar no presente para liderar no futuro”.
Segundo a especialista, a crescente importância dos minerais críticos não pode ser interpretada apenas como mais um ciclo de valorização das commodities. O que está em curso é uma transformação estrutural na maneira como governos, investidores e empresas enxergam a disponibilidade de matérias-primas essenciais para a economia mundial.
“ O que está mudando não é só o mercado, a oferta e a demanda, mas também a atenção que os governos e as empresas estão dando para esses minerais e enxergando o papel deles na economia como um todo”, afirmou.
Mineração supera mercado financeiro em valorização
Um dos indicadores apresentados pela S&P Global demonstra como essa transformação já se reflete no mercado financeiro.
Desde o início de 2025, o índice S&P 500 acumulou valorização de aproximadamente 39%, enquanto as ações das empresas de energia avançaram cerca de 49%. No mesmo período, o índice de metais e mineração registrou crescimento de 134%, desempenho quase quatro vezes superior ao mercado mais amplo.
De acordo com Patricia, essa valorização ganhou força com a política tarifária dos Estados Unidos e as respostas comerciais da China, que provocaram mudanças nos fluxos internacionais de mercadorias e intensificaram a busca por fontes alternativas de fornecimento.
O movimento revela uma mudança de percepção dos investidores: a segurança no acesso aos minerais passou a representar uma variável estratégica para setores industriais inteiros.
A transformação também está associada à crescente complexidade tecnológica. Como exemplo, Patricia citou a evolução dos smartphones. Enquanto o primeiro iPhone, lançado em 2007, utilizava aproximadamente 45 materiais, os modelos atuais dependem de cerca de 75 elementos, envolvendo cadeias produtivas distribuídas por diferentes países.
Demanda cresce mais rapidamente que a capacidade de abrir novas minas
Para a S&P Global, a próxima década será marcada por uma expansão sem precedentes da infraestrutura física e digital, impulsionada pela transição energética, pela inteligência artificial, pelos centros de processamento de dados e pela eletrificação da economia.
Esse movimento amplia a demanda por minerais como cobre, lítio, grafite e terras raras, que desempenham funções essenciais em diferentes aplicações industriais.
O cobre, por exemplo, é necessário em grandes volumes para redes elétricas, geração de energia e novas infraestruturas. Já as terras raras, embora utilizadas em quantidades menores, podem representar gargalos críticos para cadeias inteiras.
Um veículo elétrico utiliza menos de dois quilos de ímãs de terras raras, mas restrições no fornecimento desses materiais podem comprometer a produção da indústria automobilística.
O problema, segundo a especialista, é que a velocidade dos investimentos nos setores consumidores de minerais não acompanha o ritmo necessário para desenvolver novas minas.
Patricia apresentou uma comparação expressiva: os compromissos de investimento das 30 maiores empresas de inteligência artificial e operadores de grandes centros de dados ultrapassam US$ 2,1 trilhões, valor aproximadamente cinco vezes superior ao das 30 maiores companhias de mineração.
Enquanto isso, o prazo médio histórico entre a descoberta de uma jazida e o início da produção mineral é de aproximadamente 17 anos, inclusive no Brasil.
“ Existe um descompasso enorme entre a velocidade com que a demanda está crescendo e a capacidade de colocar um projeto em produção”, destacou.
Esse desequilíbrio ajuda a explicar as preocupações crescentes com escassez de oferta, volatilidade de preços e segurança das cadeias de suprimento.
China concentra processamento e amplia disputa geopolítica
Outro fator que impulsiona a reorganização do mercado é a concentração das etapas de processamento e refino mineral.
A China, segundo os dados apresentados pela S&P Global, responde por aproximadamente 85% do refino mundial de terras raras, resultado de décadas de políticas industriais voltadas à integração entre mineração, processamento e fabricação de tecnologias avançadas.
Para Patricia, essa posição não foi construída apenas pela disponibilidade de recursos naturais, mas por uma estratégia de longo prazo, sustentada por investimentos, planejamento industrial e articulação entre diferentes etapas produtivas.
A concentração passou a ser interpretada por governos e empresas como um risco à segurança econômica e industrial, estimulando políticas de diversificação de fornecedores.
Nos últimos dois anos, diferentes países intensificaram programas de financiamento, formação de estoques estratégicos e incentivos ao desenvolvimento de novos projetos minerais. Paralelamente, medidas de controle de exportações adotadas por países produtores ampliaram as preocupações com a estabilidade do abastecimento.
Nesse ambiente, a busca por novos parceiros comerciais e fontes de matérias-primas tornou-se uma prioridade para economias industrializadas.
Por que o Brasil entrou no radar internacional?
A resposta, segundo a S&P Global, vai além da dimensão das reservas minerais brasileiras.
O país reúne uma combinação de atributos que poucos concorrentes conseguem oferecer simultaneamente: disponibilidade de recursos minerais, matriz energética com elevada participação de fontes renováveis, experiência consolidada na atividade mineradora, estrutura financeira relativamente desenvolvida e crescente apoio institucional ao setor.
Patricia destacou a posição brasileira em reservas de terras raras e grafite, além da experiência acumulada por empresas e profissionais na implantação e operação de grandes empreendimentos minerais.
A matriz energética brasileira representa outra vantagem competitiva, especialmente diante da crescente exigência internacional por cadeias produtivas com menor intensidade de emissões de carbono.
O país também dispõe de instrumentos financeiros e instituições capazes de apoiar novos projetos, embora ainda não tenha alcançado o mesmo nível de desenvolvimento de mercados como Estados Unidos e Austrália.
A especialista mencionou ainda os avanços institucionais relacionados à política nacional de minerais críticos e estratégicos como parte do ambiente favorável à atração de investimentos.
Mas fez uma ressalva: possuir recursos minerais não garante, por si só, uma posição de liderança nas cadeias globais.
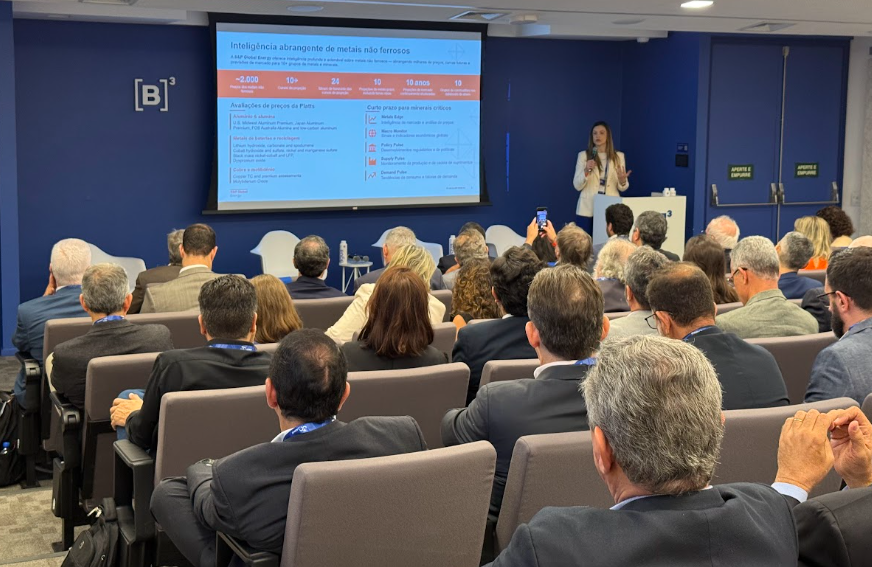
Um dos pontos centrais da apresentação foi a discussão sobre até onde o Brasil deve avançar no processamento e na transformação de seus recursos minerais.
Patricia argumentou que a estratégia de agregação de valor precisa considerar as características econômicas, tecnológicas e logísticas de cada mineral.
No caso do cobre, por exemplo, aproximadamente 94% do valor considerado na cadeia apresentada pela especialista está associado à etapa de mineração e produção do concentrado, o que altera a avaliação econômica de investimentos adicionais em refino.
Isso significa que a verticalização não deve ser tratada como um objetivo uniforme para todos os minerais.
“ Por isso, a pergunta estratégica para o Brasil não é simplesmente quantas etapas o Brasil deve avançar. Em quais atividades o Brasil pode ter uma vantagem competitiva sustentável?”, questionou.
A análise sugere que a competitividade brasileira dependerá da capacidade de identificar os segmentos em que o país reúne condições reais de produzir com eficiência, atrair investimentos e estabelecer relações comerciais duradouras.
Integração entre mineração, indústria e financiamento
Outra tendência identificada pela S&P Global é a substituição gradual de projetos minerais isolados por ecossistemas industriais integrados.
Nesse modelo, empresas de mineração, fabricantes de tecnologias, investidores e consumidores finais passam a estabelecer parcerias desde as etapas iniciais de desenvolvimento dos empreendimentos.
A especialista citou acordos envolvendo a indústria automobilística e projetos de lítio como exemplos de uma nova lógica de financiamento, na qual a garantia de demanda futura contribui para reduzir riscos e facilitar a captação de recursos.
Esses arranjos podem incluir contratos de fornecimento de longo prazo, investimentos diretos de consumidores industriais e mecanismos de financiamento vinculados à produção futura.
Janela de oportunidade não ficará aberta indefinidamente
Ao concluir a apresentação, Patricia destacou que o Brasil reúne condições concretas para ampliar sua presença nas cadeias internacionais de minerais críticos, mas precisará superar obstáculos relacionados à infraestrutura, financiamento, segurança regulatória e implantação de novos empreendimentos.
O desafio não está apenas na descoberta de depósitos minerais, mas na capacidade de transformar projetos em operações produtivas dentro de prazos competitivos.
Esse processo exige coordenação entre empresas, investidores, governos e comunidades, além de previsibilidade para investimentos que frequentemente envolvem décadas de desenvolvimento e operação.
A especialista alertou que outros países também estão mobilizando recursos e disputando os mesmos investimentos internacionais.
“ Essa janela está aberta, mas não por tempo indeterminado”, afirmou.
Para a S&P Global, a velocidade de execução dos projetos será determinante para definir a posição que o Brasil ocupará na nova geografia econômica dos minerais críticos.
Em um mercado cada vez mais orientado pela segurança do abastecimento e pela diversificação das cadeias industriais, o país tem diante de si a oportunidade de converter sua riqueza geológica em uma presença mais relevante na economia global. A diferença entre potencial e protagonismo, porém, será determinada pela capacidade de transformar essa oportunidade em investimentos, produção e competitividade.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Agência Minera Brasil