O que é valuation e como calcular o valor de empresas e projetos
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 23 de setembro de 2026
- Valuation é o processo usado para estimar quanto vale uma empresa, um ativo ou um projeto
- Gestores de fundos usam o valuation para avaliar se uma ação está cara ou barata antes de comprá-la
- Fundos de private equity e venture capital recorrem a essa análise para definir quanto estão dispostos a pagar por uma participação em um negócio
Valuation é uma palavra em inglês que se tornou corriqueira no mercado financeiro, mas que, em bom português, significa avaliação — ou, mais precisamente, o processo de estimar quanto vale uma empresa, um ativo ou um projeto. É a resposta para uma pergunta aparentemente simples, mas bastante complexa: quanto uma empresa vale hoje, considerando o dinheiro que poderá gerar no futuro?
A ideia de que o valor de algo hoje depende dos resultados que poderá produzir adiante não é nova. Ela está na base da matemática financeira e aparece, por exemplo, nos cálculos de juros e de valor presente. Em 1930, o economista americano Irving Fisher sistematizou essa relação no livro The Theory of Interest.
Poucos anos depois, em 1938, John Burr Williams aplicou o princípio à avaliação de ações em The Theory of Investment Value. Ele defendeu que o valor de uma ação poderia ser calculado a partir dos dividendos esperados no futuro, convertidos para o valor presente.
Esse raciocínio está na origem do fluxo de caixa descontado, um dos métodos de valuation mais utilizados. Nas décadas seguintes, o cálculo ganhou novas camadas e se disseminou com a expansão dos bancos de investimento e o avanço das calculadoras financeiras, dos computadores e das planilhas eletrônicas.
Quem usa e para quê
O valuation não pertence a um setor específico. Qualquer atividade que precise estimar o valor de um negócio, ativo ou projeto pode recorrer a esse tipo de cálculo.
Bancos de investimento usam o valuation para auxiliar na definição do preço das ações quando uma empresa abre capital na bolsa e para orientar negociações de fusões e aquisições. Fundos de private equity e venture capital, que aplicam recursos em empresas de capital fechado, precisam dessa análise para decidir quanto pagar por uma participação e estimar por quanto poderão vendê-la no futuro.
Gestores de fundos também recorrem ao valuation para avaliar se uma ação está cara ou barata em relação ao valor que estimam para a companhia. Empresas de auditoria, por sua vez, verificam as premissas e os métodos utilizados pelas companhias para calcular o valor de ativos registrados nos balanços.
Em setores que exigem grande volume de capital, como infraestrutura, energia e saneamento, o valuation aparece em concessões, privatizações, aquisições e operações de financiamento.
Como funciona na prática: avaliar uma empresa
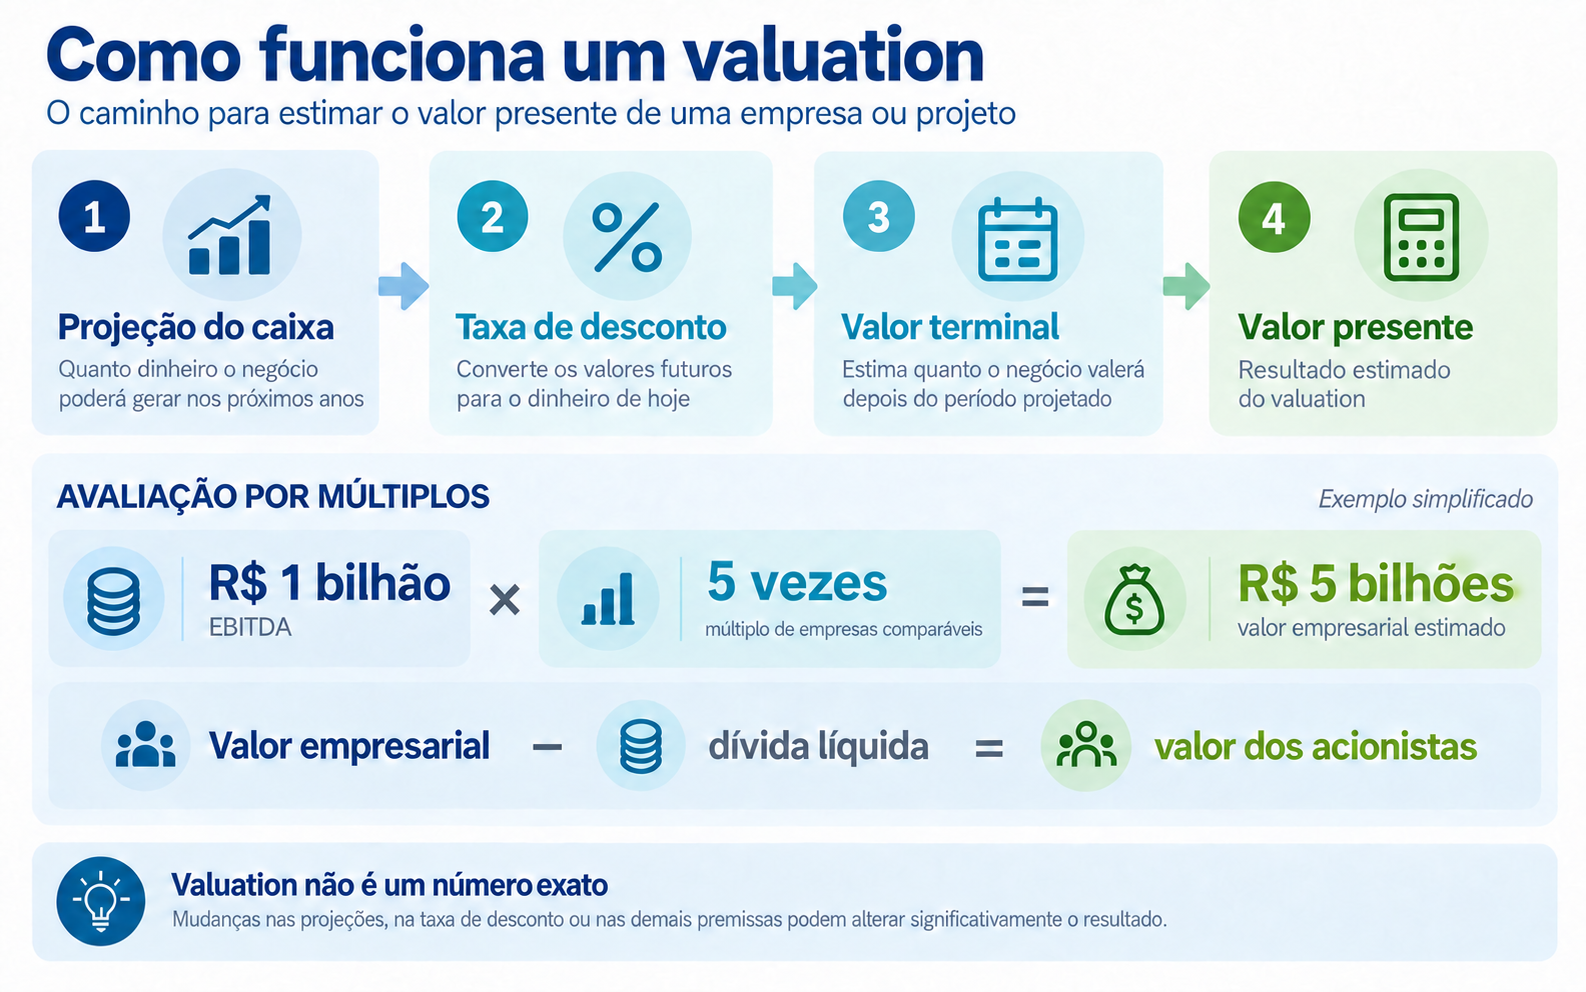
Um dos métodos mais utilizados é o fluxo de caixa descontado. Primeiro, projeta-se quanto dinheiro a empresa deverá gerar nos próximos anos — geralmente em um período de cinco a dez anos. Depois, os fluxos futuros são convertidos para valores atuais com a aplicação de uma taxa de desconto que considera, entre outros fatores, o risco do negócio. Quanto maior o risco percebido, maior tende a ser essa taxa e menor o valor presente dos fluxos projetados.
Ao cálculo acrescenta-se uma estimativa do valor que a empresa continuará tendo depois do período projetado, chamada de valor terminal. A soma dos fluxos de caixa descontados e do valor terminal permite chegar a uma estimativa do valor do negócio.
Existe também um caminho mais rápido: a avaliação por múltiplos. Em vez de projetar detalhadamente o fluxo de caixa, compara-se a empresa com companhias semelhantes ou com negócios que tenham sido efetivados recentemente.
Um dos indicadores utilizados é o EBITDA, sigla em inglês para lucro antes de juros, impostos, depreciação e amortização. Ele funciona como uma medida do desempenho operacional, embora não corresponda diretamente ao caixa gerado pela empresa.
Se companhias comparáveis valem, em média, cinco vezes o EBITDA, e a empresa analisada registra EBITDA de R$ 1 bilhão, o cálculo indica um valor empresarial de aproximadamente R$ 5 bilhões. Para estimar o valor correspondente aos acionistas, ainda é necessário considerar fatores como a dívida líquida da companhia.
O método é mais rápido, mas depende da existência de empresas realmente comparáveis. Quanto mais semelhantes forem em atividade, porte, maturidade, perspectivas de crescimento e exposição a riscos, mais consistente tende a ser o resultado.
A privatização da Copasa oferece um exemplo de avaliação relativa, embora não exatamente pelo múltiplo de EBITDA. O JPMorgan comparou a taxa interna de retorno implícita da companhia mineira com o patamar observado na Sabesp, empresa paulista de saneamento que já operava sob controle privado.
A análise considerava que uma aproximação entre as taxas exigidas para as duas companhias poderia elevar em cerca de 10% o preço das ações da Copasa após a privatização. A projeção, portanto, partiu da comparação entre os retornos e os prêmios de risco atribuídos pelo mercado às duas empresas.
Na ocasião, o Bradesco BBI trabalhava com preço-alvo de R$ 61 por ação, enquanto o Safra adotava uma referência de R$ 65. Esses valores foram comparados aos R$ 49,03 por ação oferecidos pela Equatorial para adquirir 30% da Copasa e se tornar acionista de referência da companhia.
O caso mostra que a avaliação relativa não se restringe ao uso de múltiplos de EBITDA. Também é possível comparar taxas de retorno, margens, indicadores operacionais e outras métricas de empresas semelhantes. As análises sobre a Copasa foram divulgadas pelo InfoMoney e pelo Banco Safra.
Como funciona na prática: avaliar um projeto
Avaliar um projeto de infraestrutura — como uma rodovia, um data center ou uma usina — segue a lógica do fluxo de caixa descontado. A dificuldade aumenta quando o empreendimento ainda está em planejamento ou implementação, pois não existe um histórico próprio de receitas e despesas.
Nesse caso, o cálculo depende de premissas: quantas pessoas utilizarão a rodovia, qual será a tarifa cobrada, quanto custará construir e manter a usina, como a demanda poderá evoluir e por quanto tempo vigorará a concessão.
A análise ajuda a definir quanto cada concorrente está disposto a oferecer em um leilão público e quanto os bancos poderão emprestar para viabilizar a obra. Quanto maior a expectativa de geração de caixa ao longo do contrato, maior pode ser o lance ou o financiamento sem comprometer o retorno esperado.
Em qualquer um dos casos, valuation nunca é um número exato. Trata-se de uma estimativa construída sobre premissas, e pequenas alterações nessas variáveis podem modificar bastante o resultado.
Mais do que uma fórmula fechada, o valuation funciona como uma linguagem comum usada por empresas, investidores, bancos e governos para negociar o valor de ativos e projetos cujos resultados futuros carregam, inevitavelmente, algum grau de incerteza.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Engrenagens do Crescimento