Além da renda fixa tradicional: o que considerar antes de diversificar a carteira
AGÊNCIA DE COMUNICAÇÃO Conteúdo de responsabilidade da empresa 16 de setembro de 2026
Por segurança, desconfiança ou desconhecimento de outras alternativas, a renda fixa tradicional — representada pela poupança, por títulos públicos pós-fixados e por CDBs de grandes bancos — ocupa há décadas um espaço relevante nas carteiras dos investidores brasileiros. Esses produtos, no entanto, têm características, níveis de liquidez e riscos diferentes e não devem ser tratados como absolutamente seguros.
O amadurecimento do mercado de capitais e as mudanças nos ciclos de juros e inflação têm levado pessoas físicas e empresas a avaliar a diversificação para além dos produtos bancários básicos. Isso não significa abandonar a renda fixa, mas combinar diferentes ativos de acordo com os objetivos financeiros, o prazo disponível e a tolerância a oscilações e eventuais perdas.
A ampliação da carteira pode alterar sua dinâmica de rentabilidade, liquidez e exposição a riscos. Por isso, o acesso a novos produtos deve ser acompanhado de planejamento e conhecimento sobre as características de cada investimento.
Motivos para diversificar e novos caminhos de alocação
A decisão de ir além da renda fixa tradicional pode ser motivada pela busca de fontes diferentes de retorno, pela necessidade de reduzir a concentração da carteira ou por objetivos financeiros de longo prazo. A diversificação, entretanto, não garante ganhos superiores à inflação nem elimina a possibilidade de perdas.
Em períodos de queda da taxa básica de juros, a remuneração nominal dos títulos pós-fixados tende a diminuir. O retorno real, porém, depende também do comportamento da inflação. Mesmo com juros menores, uma aplicação pode preservar o poder de compra, assim como juros elevados não asseguram ganhos reais expressivos em todos os cenários.
Para as empresas, a gestão segue uma lógica diferente daquela aplicada às pessoas físicas. A tesouraria precisa preservar recursos para pagamentos, capital de giro e outras obrigações operacionais. Somente a parcela do caixa que não será necessária no curto prazo deve ser direcionada a ativos com vencimentos mais longos ou maior oscilação, conforme a política financeira de cada companhia.
Ao ampliar a carteira, o investidor pode acessar diferentes classes de ativos. Na renda fixa, as alternativas incluem debêntures, Certificados de Recebíveis Imobiliários (CRIs), Certificados de Recebíveis do Agronegócio (CRAs) e fundos de infraestrutura. Esses produtos podem oferecer remuneração associada ao crédito privado, mas também expõem o investidor à capacidade de pagamento dos emissores e devedores.
Outras possibilidades são os fundos imobiliários, os Fiagros, os fundos multimercados, as ações e os fundos de private equity. Cada modalidade tem regras próprias de rentabilidade, liquidez e tributação. Os retornos podem vir de juros, distribuição de rendimentos, dividendos ou valorização dos ativos, sem garantia de recorrência ou resultado positivo.
Potencial de retorno, tributação e proteção
Uma carteira diversificada pode combinar ativos com diferentes fontes de remuneração e comportamentos diante dos ciclos econômicos. Investimentos com prazos maiores, menor liquidez ou exposição ao crédito privado e à volatilidade podem oferecer retornos esperados mais elevados, mas também aumentam a possibilidade de perdas.
Por isso, assumir mais risco não assegura uma recompensa maior. Inadimplência, desvalorização, oscilações de mercado e dificuldade para vender um ativo podem comprometer o desempenho da carteira e até provocar perda permanente de capital.
Alguns investimentos contam com tratamento tributário favorecido para pessoas físicas. É o caso, sob determinadas condições legais, de debêntures incentivadas, CRIs, CRAs e determinados fundos de infraestrutura. Rendimentos distribuídos por fundos imobiliários e Fiagros também podem ser isentos, desde que sejam cumpridos requisitos como negociação das cotas em bolsa de valores ou mercado de balcão organizado e número mínimo de 100 cotistas.
A tributação, entretanto, varia conforme o produto, o perfil do investidor e a operação realizada. Rendimentos, dividendos e ganhos obtidos com a venda de ativos podem receber tratamentos diferentes. Antes de investir, é necessário verificar as regras vigentes e os custos envolvidos, como taxas de administração, gestão e performance.
A exposição a imóveis, terras e participações em empresas também pode contribuir para proteger parte da carteira em determinados cenários inflacionários. Essa proteção não é automática: o preço dos ativos pode cair, empresas podem perder margem e contratos podem não permitir o repasse imediato da inflação.
Por outro lado, a diversificação pode exigir a aceitação de prazos maiores e menor liquidez. Enquanto a poupança e determinados CDBs oferecem resgate imediato ou diário, outros produtos estabelecem carências ou vencimentos mais longos. Títulos públicos podem ser vendidos antes do vencimento, mas seu preço está sujeito às condições de mercado.
Fundos fechados, ativos de crédito privado e participações em empresas podem exigir que o dinheiro permaneça aplicado por meses ou anos. Mesmo quando há negociação no mercado secundário, o investidor pode não encontrar comprador pelo preço desejado no momento da venda.
Parte desses investimentos também não conta com a proteção do Fundo Garantidor de Créditos (FGC). O mecanismo cobre produtos como poupança, CDB, LCI e LCA emitidos por instituições associadas, respeitado o limite de R$ 250 mil por CPF ou CNPJ e por instituição ou conglomerado financeiro. Também há um teto global de R$ 1 milhão em garantias pagas dentro de um período de quatro anos.
Ações, títulos públicos, debêntures, CRIs, CRAs, cotas de fundos e planos de previdência privada não são cobertos pelo FGC. Nesses casos, o investidor fica exposto aos riscos do emissor, dos ativos mantidos pelo fundo e das oscilações de mercado.
Para as empresas, essas variações também podem produzir efeitos contábeis e afetar o balanço, dependendo da classificação dos ativos e da política adotada. A estratégia deve estar alinhada à previsão de fluxo de caixa e às obrigações financeiras da companhia.
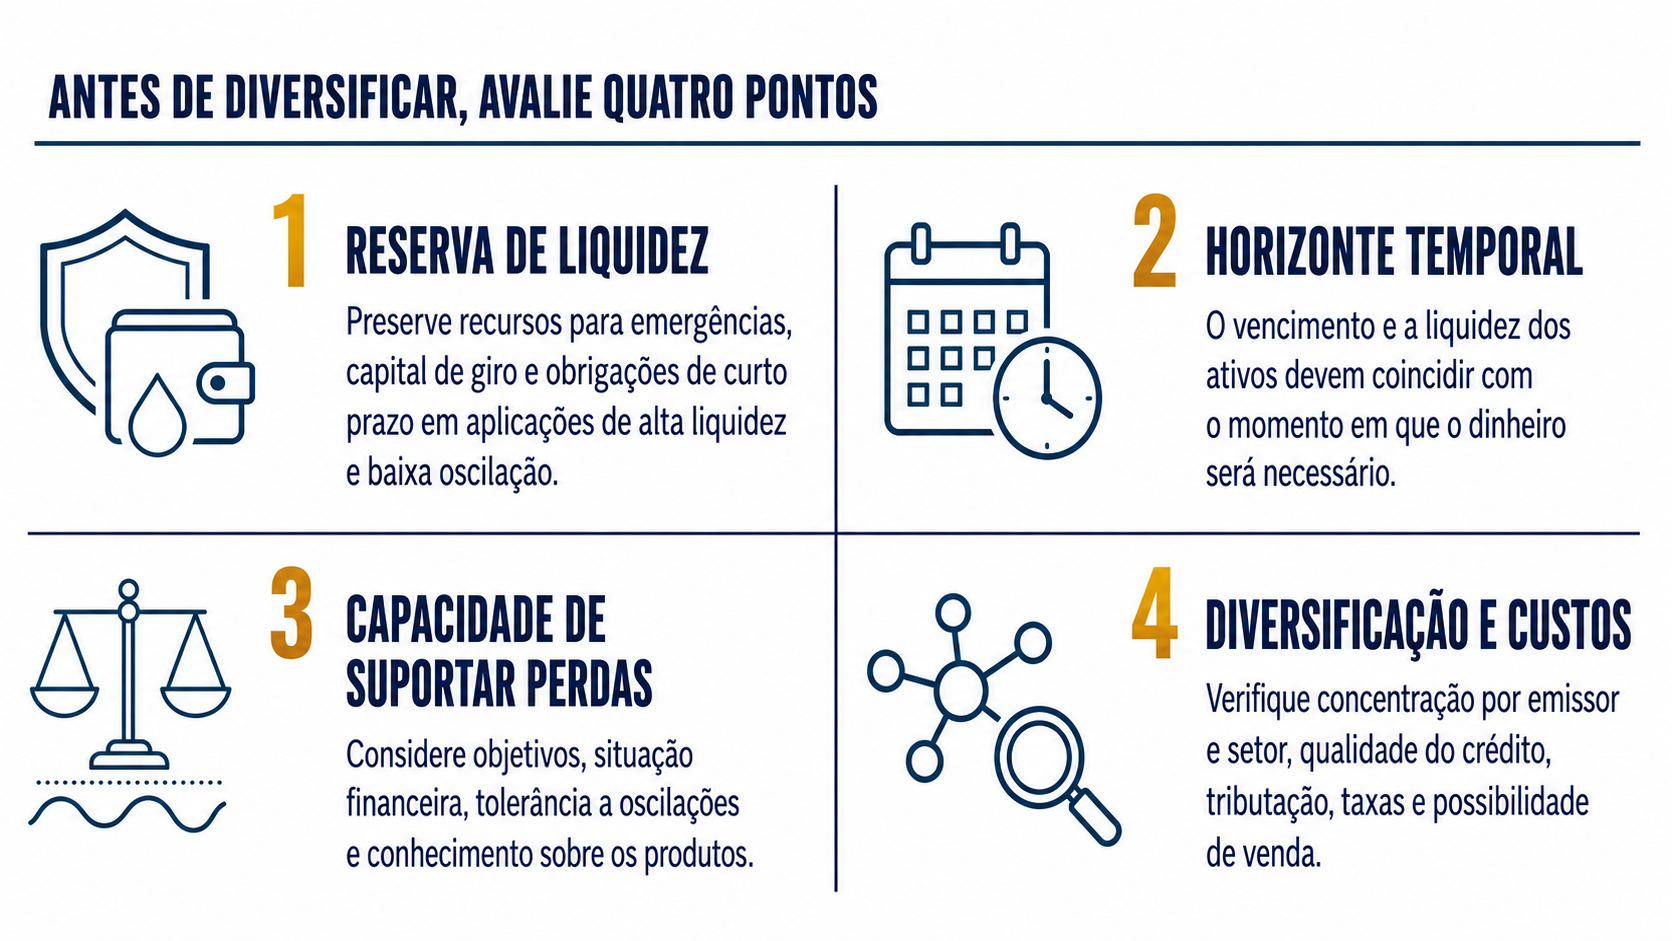
Ampliar a carteira pode ajudar a distribuir riscos e acessar diferentes fontes de retorno, mas a renda fixa tradicional continua desempenhando funções importantes na preservação da liquidez e no planejamento financeiro. A construção patrimonial depende menos de uma mudança radical entre classes de ativos e mais da combinação coerente entre objetivos, prazos, conhecimento e capacidade de suportar perdas.
A OESP não é(são) responsável(is) por erros, incorreções, atrasos ou quaisquer decisões tomadas por seus clientes com base nos Conteúdos ora disponibilizados, bem como tais Conteúdos não representam a opinião da OESP e são de inteira responsabilidade da Engrenagens do Crescimento